XP: de uma sala em Porto Alegre à uma gigante do mercado
Na edição de hoje: O FGC não é mágico, mas chega perto; Um exit bilionário com CPF e endereço na Califórnia e XP: de uma sala em Porto Alegre à uma gigante do mercado.
“Em toda a minha vida, nunca conheci pessoas sábias que não lessem o tempo todo — nenhuma, zero.” — Charlie Munger
⏩ O que você vai ler hoje?
Toda grande história do mercado financeiro começa do mesmo ponto: alguém precisa confiar em alguma coisa. Quando essa confiança é colocada à prova, entram em cena mecanismos criados para conter o pânico e dar estabilidade ao sistema.
No outro extremo, uma startup fundada por brasileiros cruzou fronteiras, ganhou espaço no mercado americano e, no momento certo, transformou risco em um exit bilionário.
Entre esses dois polos, a história da XP revela como uma empresa que nasceu em uma sala em Porto Alegre conseguiu transformar confiança em escala e se tornou uma das gigantes do mercado. É sobre esse fio invisível que conecta proteção, ambição e construção de valor que você vai ler. Siga com a gente!
📈 O FGC não é mágico, mas chega perto

Pois é meus amigos, a novela do Banco Master segue dando o que falar. Mas assim, não espere que esse texto seja mais uma reportagem sobre o tema, porque não é. Este texto é sobre o Fundo Garantidor de Créditos, o FGC, uma figura que muita gente já ouviu falar, mas poucas pessoas realmente entendem o papel que ele desempenha no sistema financeiro brasileiro.
O FGC nasceu no meio dos anos 1990, em resposta a um período de forte instabilidade bancária no Brasil. A ideia básica era criar um “colchão de segurança” para quem guarda seu dinheiro nos bancos. Aquela sensação de que, se alguma coisa desse errado, você poderia perder tudo.
O fundo funciona um pouco como um seguro coletivo. Os bancos contribuem mensalmente para ele e, quando uma instituição enfrenta problemas graves (intervenção ou liquidação decretada pelo Banco Central), o FGC entra para garantir que os depositantes e os investidores não saiam completamente no prejuízo.
A proteção não cobre tudo, mas cobre grande parte das aplicações mais comuns de pessoas físicas e pequenas empresas. Conta corrente, poupança, CDBs, Letras de Crédito do Agronegócio e do Imobiliário estão dentro do escopo. E há um limite claro: cerca de R$ 250 mil por CPF ou CNPJ por instituição financeira, com um teto de até R$ 1 milhão a cada quatro anos.
Ao longo das últimas décadas, o FGC já foi acionado dezenas de vezes. Sempre que um banco menor ou médio deixa de cumprir suas obrigações, o fundo age como amortecedor, minimizando o impacto e evitando que o medo se espalhe como incêndio no mercado. Isso é importante porque, quando depositantes começam a correr para retirar recursos de instituições ao mesmo tempo, isso pode gerar uma crise de confiança que atinge até bancos saudáveis.
Mas a história recente mostra que mesmo esse “seguro” tem suas limitações e desafios. O caso do Banco Master escancarou debates sobre a capacidade do fundo de cobrir eventos de grande impacto e sobre como será o papel dessa proteção em um sistema financeiro que cresce em complexidade.
Alguns dizem que ele precisa ser revisado, outros lembram que seu objetivo não é eliminar risco, mas evitar o caos. No fim, o FGC é um importante pilar de estabilidade do sistema financeiro brasileiro. Ele existe para dar segurança à maioria das pessoas comuns que guardam dinheiro ou investem, criando um ambiente onde confiar no sistema bancário faz mais sentido do que desconfiar dele. E isso, especialmente em momentos em que notícias de crise aparecem com mais frequência, é um elemento menos visível, mas fundamental para o funcionamento de toda a economia.

💳 Um exit bilionário com CPF e endereço na Califórnia
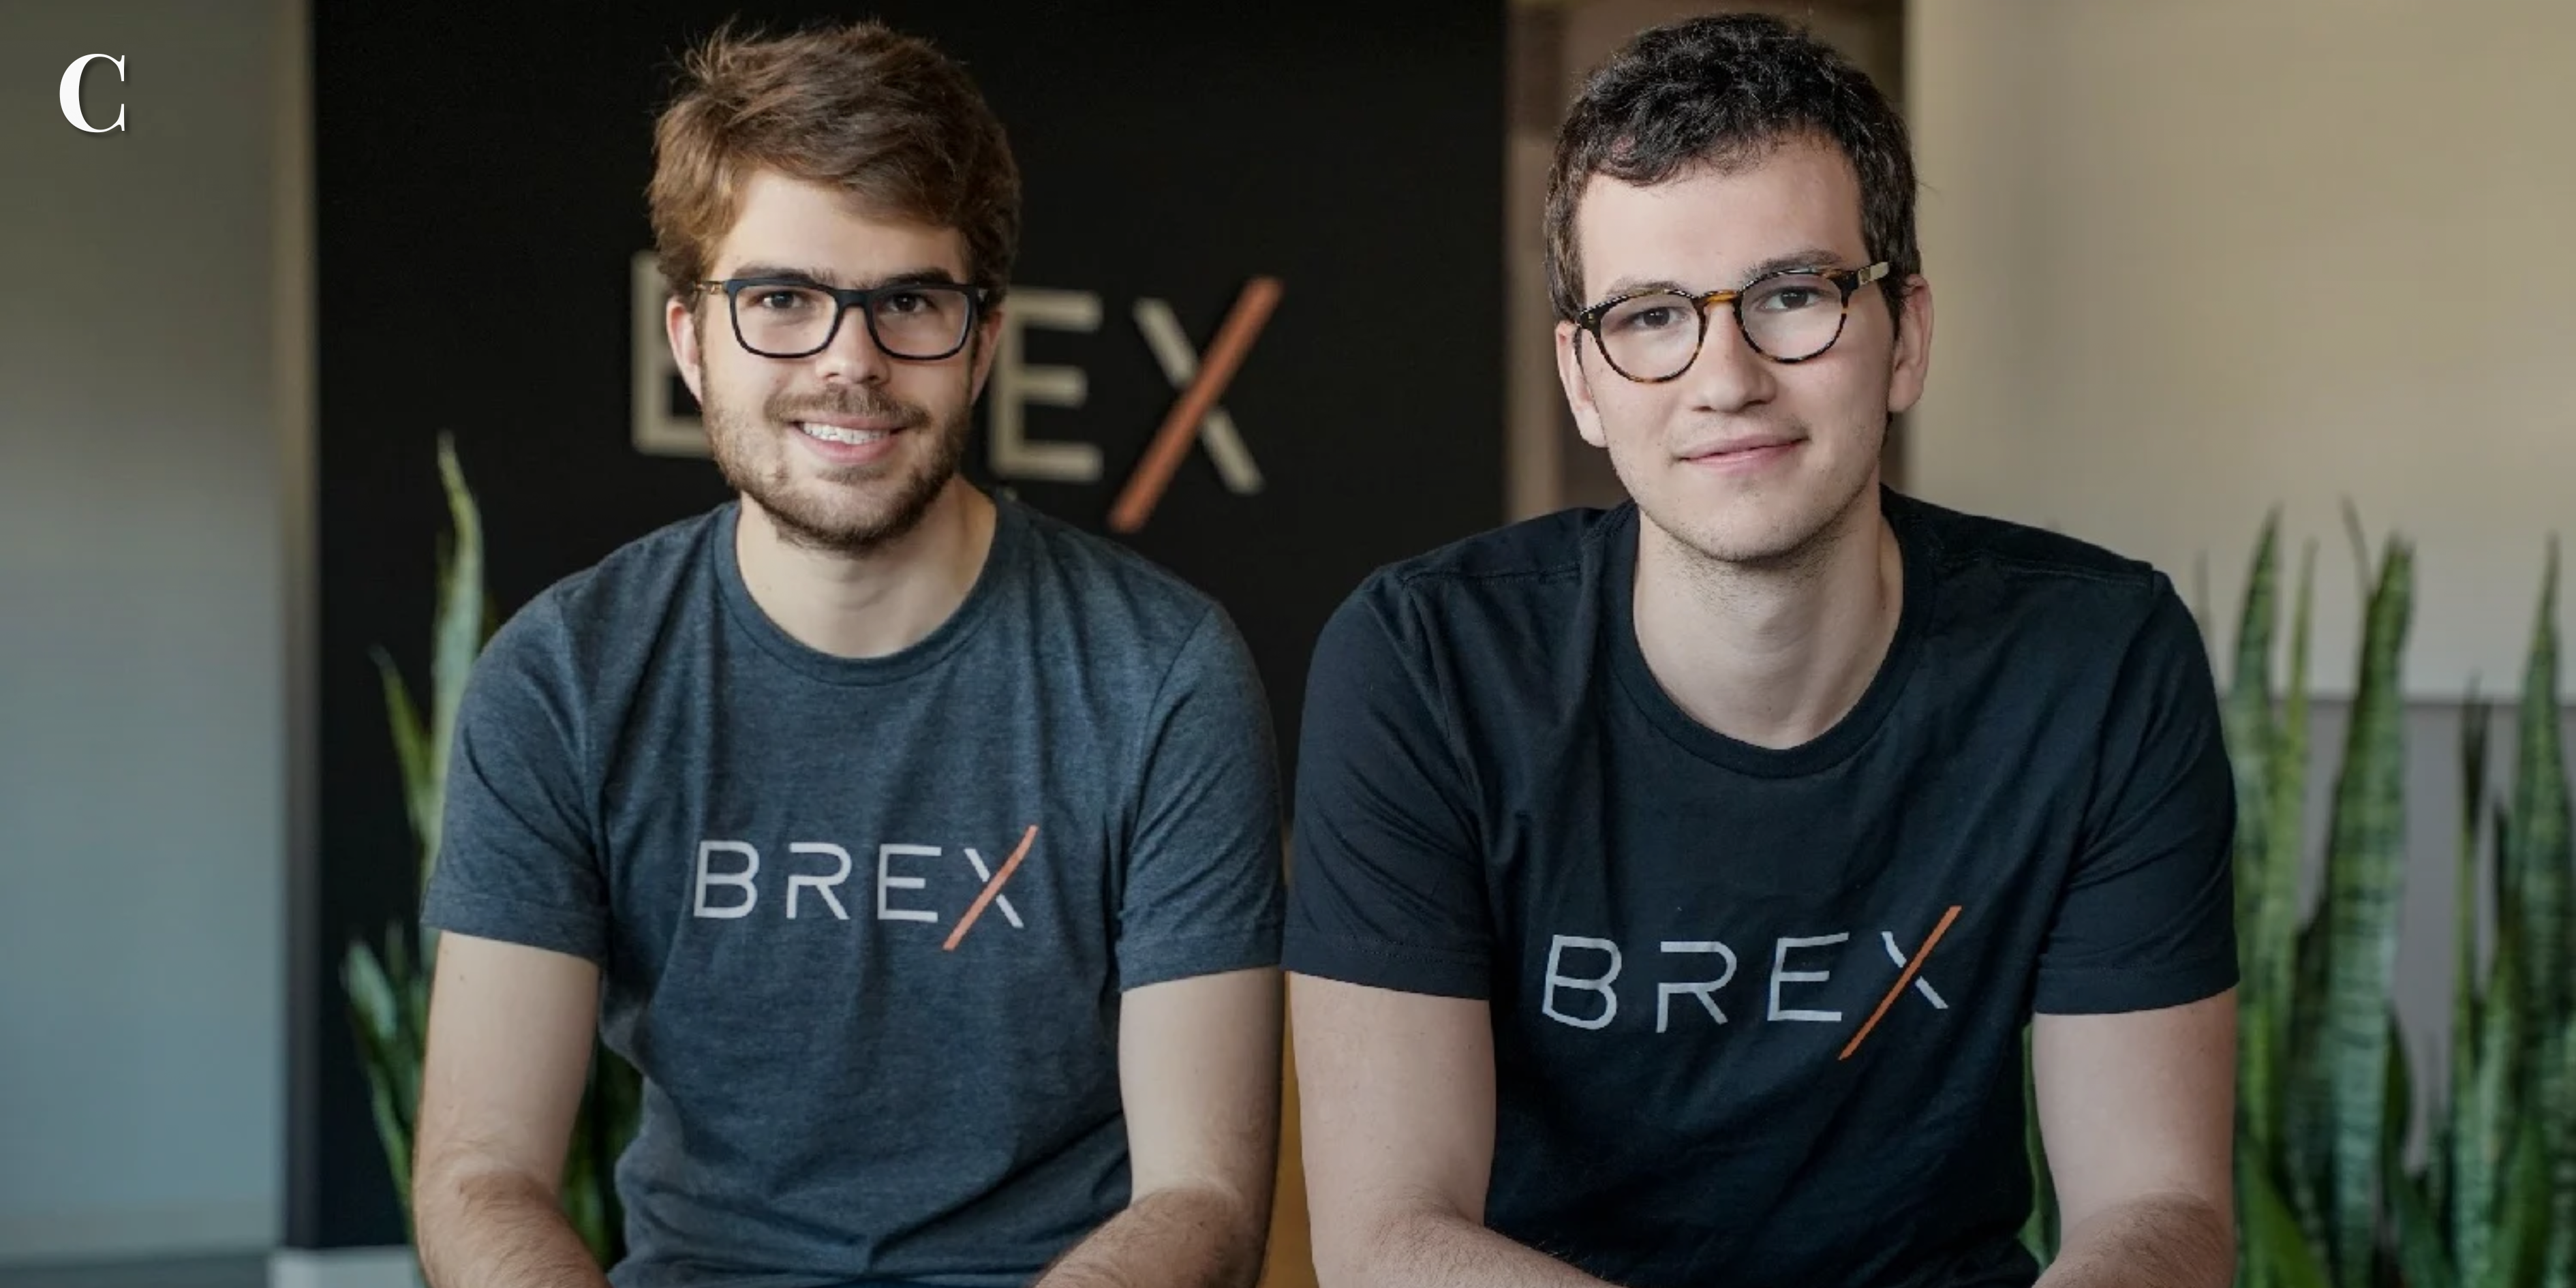
Não poderíamos deixar de mencionar nessa glamurosa edição de segunda-feira o deal mais comentado da última semana: a venda da Brex, startup fundada pelos brasileiros Pedro Franceschi e Henrique Dubugras, para a Capital One por cerca de US$ 5,15 bilhões.
A notícia virou conversa de corredor no mercado financeiro, afinal, há poucos anos a empresa de tecnologia e serviços de pagamentos havia atingido um valuation de US$ 12,3 bilhões. Ainda assim, a venda representa um valor significativo em números absolutos. No entanto, o valor ficou aquém do esperado por certos investidores.
Dando alguns passos atrás na história, a Brex começou com dois brasileiros que já tinham mostrado certa ousadia desde cedo. Franceschi e Dubugras se conheceram ainda adolescentes, empreenderam em tecnologia no Brasil, onde montaram e venderam uma empresa de pagamentos.
Depois, atravessaram foram para o Vale do Silício com uma ideia ousada: reinventar serviços financeiros corporativos para empresas modernas. A proposta era simples e atraente. Cartões de crédito empresariais, gestão de despesas e softwares para operações financeiras, tudo em uma só plataforma integrada e pensada para negócios digitais.
Nos primeiros anos, a Brex parecia uma daquelas histórias que a gente lê em biografias de startups disruptivas. Cresceu rápido, atraiu investimentos de peso, levantou capital, ampliou a oferta de produtos e passou a atender clientes em mais de 50 países. Conquistou espaço em um mercado que até então era dominado por grandes bancos e plataformas tradicionais.
Mas o ciclo de startups também tem suas reviravoltas. A competição se intensificou, outras fintechs cresceram de forma mais acelerada e o cenário macroeconômico tornou os investidores mais seletivos. Dentro desse contexto, a oferta feita pela Capital One acabou fazendo sentido para ambas as partes. Para o banco, trata-se de uma iniciativa estratégica para fortalecer sua presença no segmento corporativo de pagamentos e gestão de despesas. Para a Brex, significa acesso a escala e infraestrutura que nem sempre são fáceis de construir independentemente.
O acordo foi estruturado em parte com dinheiro e em parte com ações, e prevê que Franceschi continue à frente da operação dentro da Capital One após a conclusão oficial, prevista para 2026. Dubugras segue ligado à empresa como membro do conselho.
Assim, entendemos que ideias nascem em qualquer lugar, mas precisam se adaptar, escalar e, muitas vezes, abrir mão de uma parte importante de sua independência para avançar ainda mais.
Já conhece os outros canais do Curioso Mercado?
📹 Youtube, com versões mais detalhadas das curiosidades de negócios.
📱 Instagram, com curtinhas, reels com histórias de negócios e muito mais!
📖 Biblioteca do Curioso, com livros sobre as melhores histórias do mundo dos negócios.
📞 Canal no WhatsApp, com notícias e curiosidades diárias para você ficar por dentro de tudo.
💰 XP: de uma sala em Porto Alegre à uma gigante do mercado
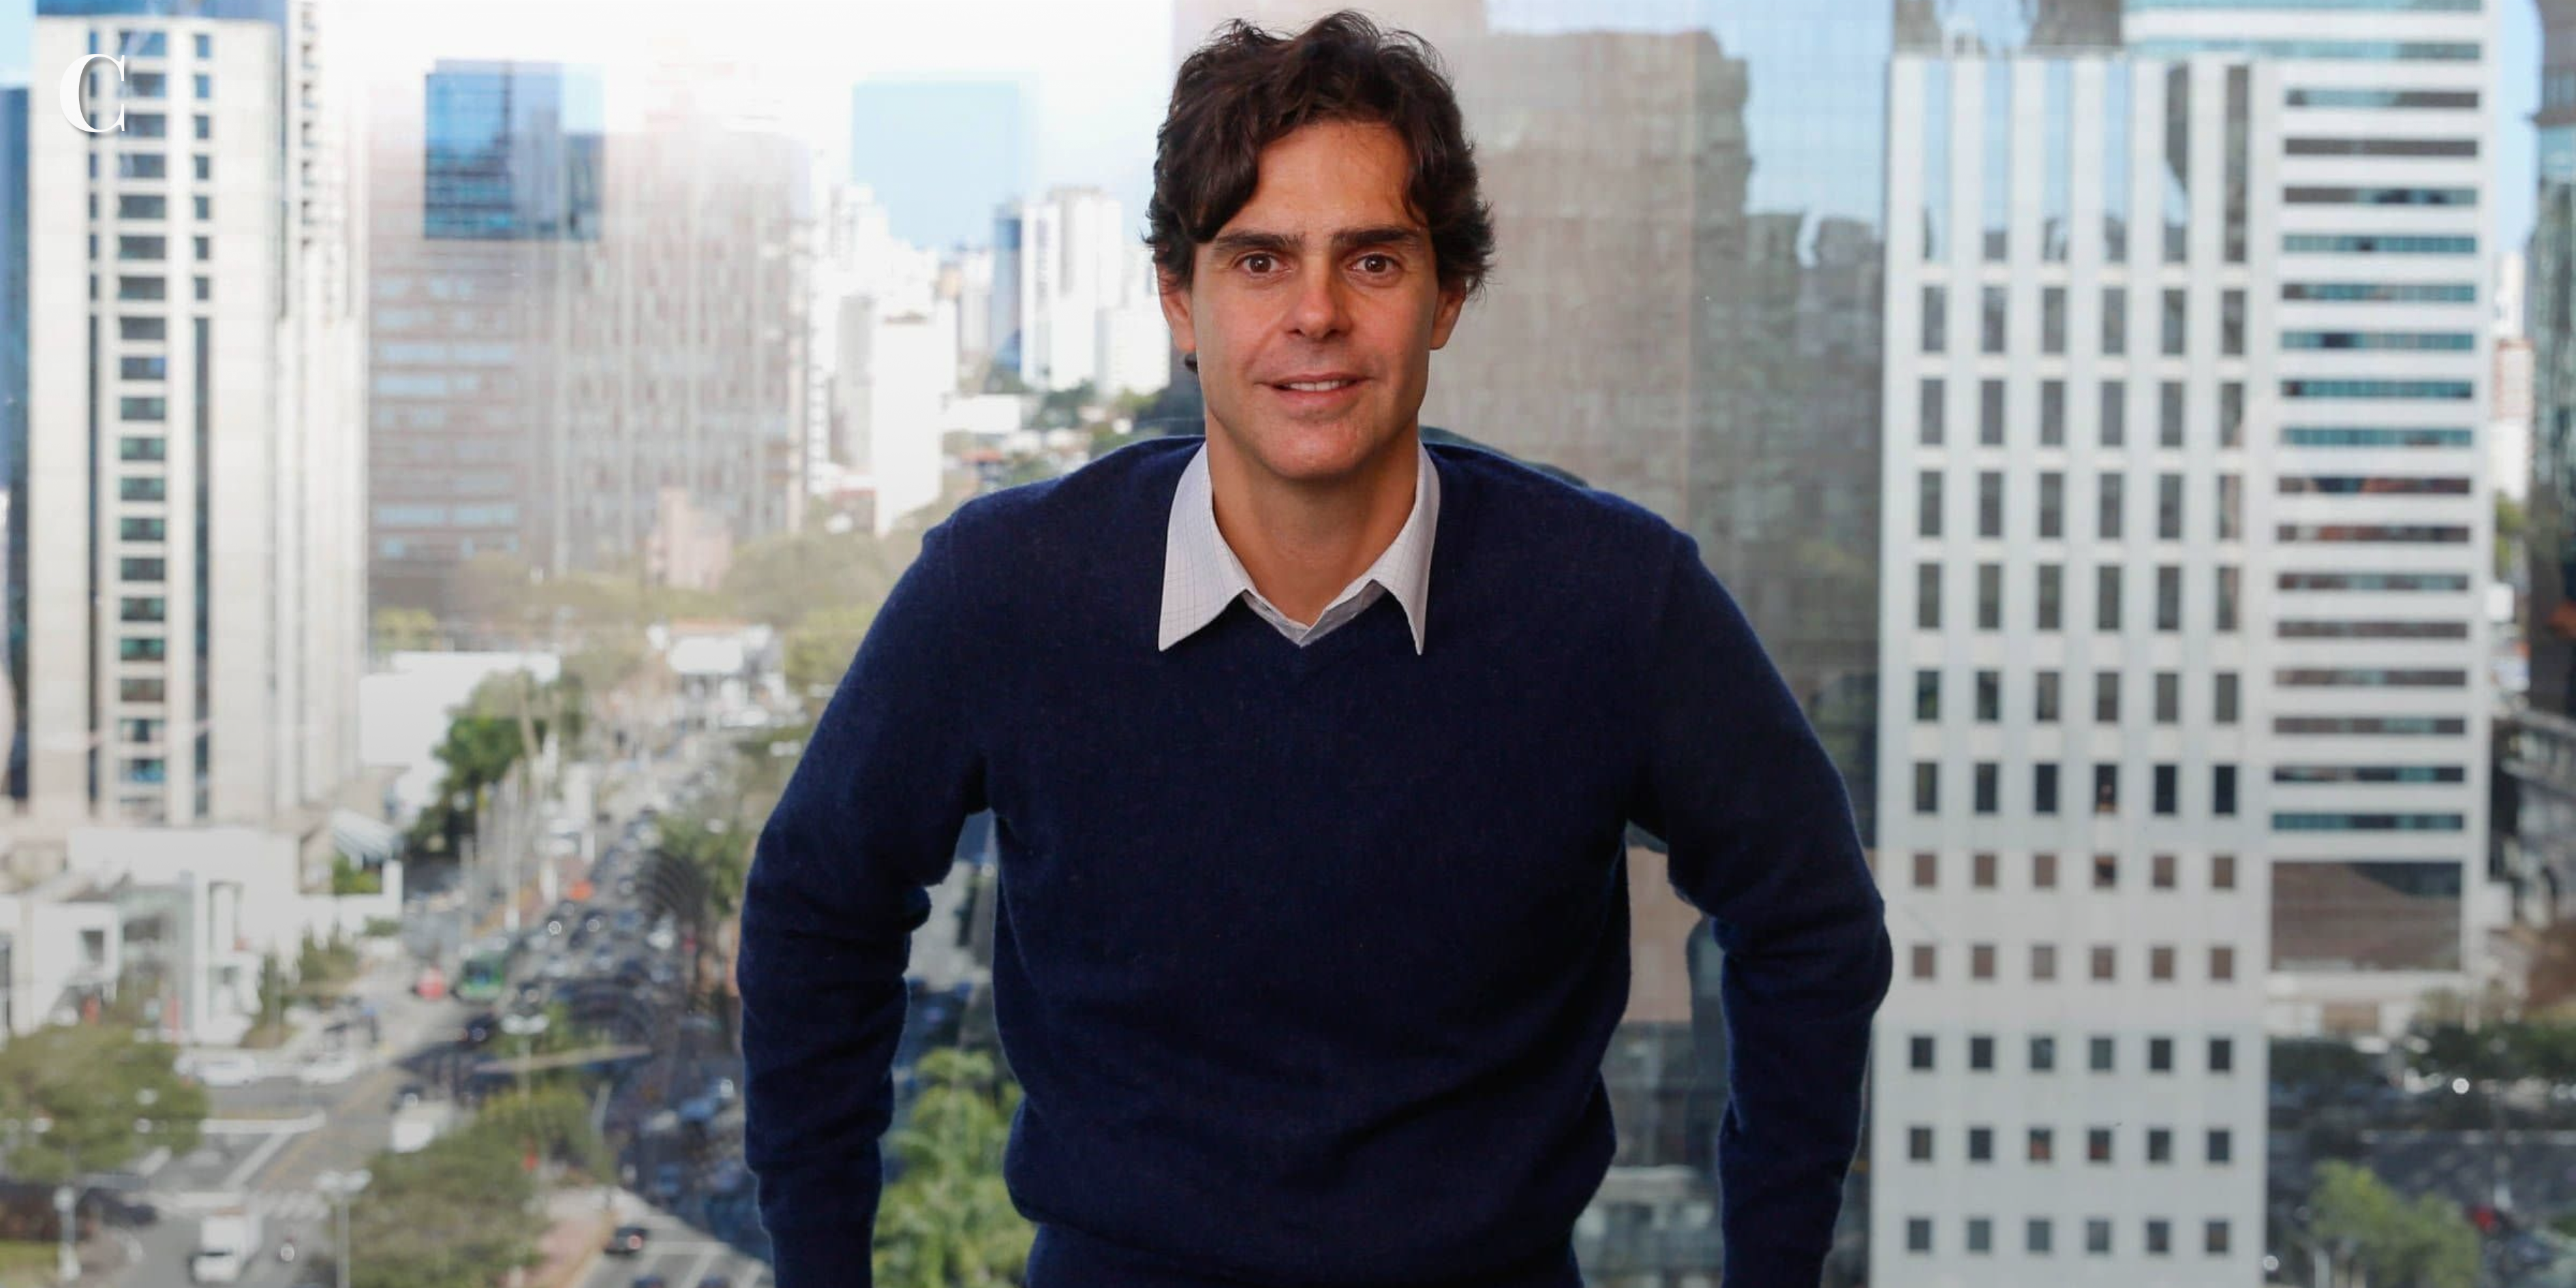
A XP não nasceu em um prédio espelhado nem em uma avenida famosa. Começou em um salão improvisado de Porto Alegre onde cursos de investimento eram vendidos por algumas centenas de reais. Ali, mais do que ensinar sobre bolsa, Guilherme Benchimol tentava resolver um problema bem simples e pessoal: não queria ser demitido de novo. Sem grande plano estratégico e com pouco dinheiro no bolso, o projeto começou pequeno, quase improvisado, mas com uma inquietação que faria diferença depois.
O início foi tudo, menos glamouroso. Dinheiro curto, estrutura mínima e a sensação constante de que aquilo poderia acabar a qualquer momento. A virada veio quando a XP fez algo que o mercado financeiro brasileiro não estava acostumado a ver.
Em vez de gastar fortunas para atrair clientes, passou a cobrar para educá-los. Cursos e palestras viraram porta de entrada para investidores que, depois de aprender, abriam conta. Era simples, eficiente e, sobretudo, escalável.
Esse modelo permitiu crescer mesmo quando o mercado virou. A crise de 2008 desmontou a euforia da bolsa e quase levou junto empresas que dependiam exclusivamente do bom humor do investidor. Para a XP, foi um choque de realidade. A resposta não foi recuar, mas mudar de posição. A empresa deixou de ser apenas uma corretora focada em ações e passou a se colocar como alternativa aos grandes bancos, ampliando produtos, serviços e discurso.
Credibilidade virou palavra-chave nesse processo. A entrada de investidores institucionais trouxe capital, mas principalmente validação. Em um setor dominado por bancos tradicionais, ter sócios de peso ajudou a reduzir desconfiança e acelerar crescimento. A XP seguia se vendendo como contraponto ao sistema, mas agora com musculatura suficiente para disputar espaço de verdade.
O passo seguinte foi simbólico. Abrir capital nos Estados Unidos, levar uma empresa nascida em uma sala emprestada de Porto Alegre para a Nasdaq. O IPO consolidou a XP como uma plataforma financeira global, com milhões de clientes, centenas de bilhões sob custódia e uma atuação que já não cabia mais na definição clássica de corretora.
Hoje, a história da XP é menos sobre um fundador e mais sobre um modelo que se adaptou várias vezes sem perder o eixo. Educação como estratégia, confronto direto com o status quo bancário e uma disposição permanente para mudar antes de ser obrigado. Não foi um caminho linear, nem tranquilo. Mas talvez seja justamente isso que explique como uma ideia simples conseguiu virar uma das maiores histórias do mercado financeiro brasileiro.
🔥 Rodada de notícias da semana!
💵 Brex, fintech de brasileiros nos EUA, é adquirida pelo Capital One por US$ 5,15 bi
💳 Mastercard executa garantia de dívida e assume 32% das ações da Westwing
🍾 Espumante o ano todo: como a Freixenet mira vender 5 milhões de garrafas no país
📈 Em Davos, Bolsa de NY projeta novo ciclo de IPOs, que inclui empresas brasileiras
📝 Conteúdos que recomendamos:
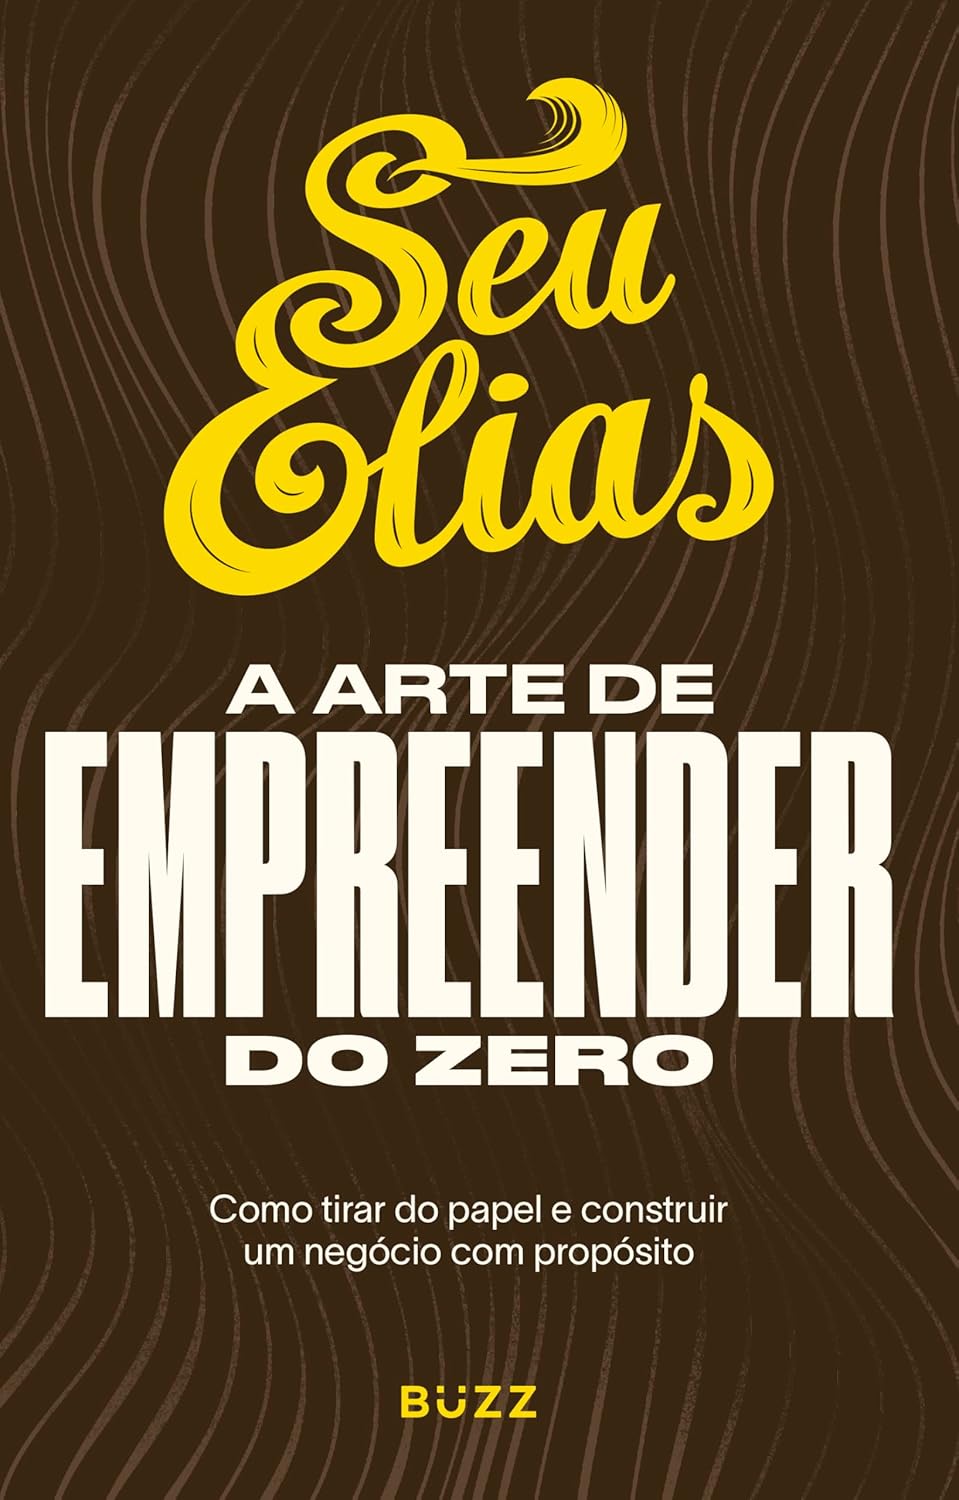
📖 Livro da semana: A arte de empreender do zero: Como tirar do papel e construir um negócio com propósito
“A Arte de Empreender do Zero” é um relato sobre construir um negócio com propósito, partindo do básico bem-feito. Elias Torres compartilha sua própria jornada, saindo do zero para criar um negócio de alcance nacional, revelando aprendizados reais sobre estratégia, liderança, vendas e crescimento. O livro mostra como clareza, disciplina e excelência no dia a dia podem transformar talento em um empreendimento sólido e sustentável.
📧 Deseja anunciar para milhares de pessoas na newsletter? Clique aqui.