Os negócios de Carlos Massa, o Ratinho
Na edição de hoje: Momentum: por que o que sobe tende a continuar subindo?; O cartão de crédito e a reinvenção do consumo moderno e Os negócios de Carlos Massa, o Ratinho.

“Em toda a minha vida, nunca conheci pessoas sábias que não lessem o tempo todo — nenhuma, zero.” — Charlie Munger
📊 Momentum: por que o que sobe tende a continuar subindo?

Momentum é uma daquelas ideias que fazem sentido assim que alguém explica. Pense em uma fila que começa a crescer rapidamente em frente a uma loja. Quanto mais gente entra na fila, mais curiosidade ela gera. A curiosidade vira adesão e a adesão reforça o movimento.
Na física, é o produto da massa de um objeto pela sua velocidade, representando a intensidade e direção de um corpo em movimento, ou sua inércia de movimento. No mercado financeiro, acontece algo parecido.
Quando um ativo começa a subir, ele chama atenção, atrai novos compradores e, por um tempo, esse próprio interesse alimenta a alta. Foi observando esse comportamento coletivo que Richard Driehaus ajudou a transformar o conceito de momentum em uma estratégia de investimento estruturada.
A lógica por trás da estratégia é direta. Se o preço está subindo há algum tempo, é porque pode continuar subindo. Preço cai faz tempo, pode continuar caindo. Pode parecer trivial quando expresso assim, mas transformar essa percepção em método exigiu disciplina, regras claras e paciência.
Driehaus percebeu que era possível capturar parte desses movimentos usando testes sistemáticos e não apenas palpites. Ele acreditava que tendências, uma vez estabelecidas, refletiam informação que o mercado ainda não tinha absorvido por completo.
No trading de momentum, o que importa não é o valor intrínseco do ativo naquele momento ou projeções de longo prazo. O foco está no comportamento relativo de preços. Se um ativo está performando melhor do que uma grande parte do mercado, ele pode continuar nessa rota por um tempo.
Essa é a essência do que Driehaus chamou de antecipar tendências em vez de reagir a elas. Em termos práticos, o investidor que aplica momentum procura comprar ativos que vêm subindo e sair (ou vender) aqueles que estão em tendência de queda.
A estratégia exige uma boa dose de honestidade com a própria disciplina. Ela funciona melhor em mercados líquidos, onde entradas e saídas podem ser feitas com facilidade, e quando há regras rígidas de corte de posições perdedoras e de realização de ganhos.
Driehaus costumava dizer que reconhecer quando uma posição está errada é tão importante quanto saber quando entrar nela. Esse equilíbrio entre audácia e pragmatismo está no coração de qualquer abordagem que dependa de movimento e ritmo.
Um dos aspectos mais interessantes do momentum é que ele não é ideologicamente ligado a nenhum tipo de análise fundamentalista tradicional. Ele não pergunta se a empresa é “barata” ou “cara” em termos de múltiplos financeiros. Ele olha para o comportamento do preço ao longo do tempo e deduz que comportamento passado, em certos contextos, tende a continuar no curto prazo.
Como toda estratégia, não existe mágica. O momentum pode errar, e às vezes erra feio, especialmente em mercados que mudam de direção de forma abrupta ou em eventos imprevisíveis. Por isso ele é tratado por muitos como uma ferramenta de trading e não como um método tradicional de “comprar e segurar” por décadas.
A contribuição de Richard Driehaus foi justamente formalizar essa ideia e imprimir disciplina onde antes havia apenas intuição. A estratégia de momentum hoje é parte do repertório de muitos gestores e traders, não como dogma absoluto, mas como forma de surfar movimentos que o mercado já começou a fazer.

💳 O cartão de crédito e a reinvenção do consumo moderno

O cartão de crédito é uma ferramenta indispensável para a economia atual. Garantindo segurança e confiabilidade nas transações financeiras, ele reduziu a dependência do dinheiro físico, ampliou o acesso ao consumo e criou uma ponte direta entre pessoas, empresas e o sistema financeiro.
Antes da década de 1950, a ideia de pagar sem dinheiro físico era pouco prática e restrita a relações diretas entre comerciantes e clientes fiéis. A transformação desse conceito em um dos pilares do consumo moderno começou como solução para um problema bem cotidiano…
No fim dos anos 1940, um empresário americano chamado Frank McNamara estava jantando com clientes no Major’s Cabin Grill em Manhattan, Nova York, quando percebeu que não tinha dinheiro para pagar a conta.
O constrangimento imediatamente se tornou uma ideia de negócio. A partir dali, surgiu a ideia de um cartão que pudesse ser aceito em vários estabelecimentos, independentemente do comerciante. Em 1950, nascia o Diners Club, o primeiro cartão de crédito de uso múltiplo, ainda limitado a restaurantes e hotéis, mas revolucionário para a época.
Antes disso, já existiam experiências embrionárias. Em 1946, um banqueiro chamado John Biggins criou um sistema que permitia ao banco intermediar pagamentos feitos com um cartão local, basicamente registrando compras para cobrança posterior. Era um modelo restrito, mas pavimentou o caminho para algo maior. O crédito começava a deixar de ser uma relação pessoal e passava a ser institucional.
A grande virada veio quando os bancos perceberam o potencial do modelo. No final da década de 1950, uma grande instituição americana decidiu distribuir cartões em massa para seus clientes, permitindo compras com limite pré-aprovado e pagamento parcial da fatura. O risco era enorme, mas o efeito foi imediato.
A tecnologia acompanhou o movimento. Nos anos seguintes, surgiram a fita magnética, os terminais eletrônicos e, décadas depois, o chip e os pagamentos por aproximação. Cada avanço reduziu atritos, aumentou a segurança e acelerou a adoção.
O cartão deixou de ser apenas um meio de pagamento e passou a ser um instrumento financeiro completo, conectado a crédito, recompensas, parcelamento e histórico de consumo.
No Brasil, os cartões chegaram de forma mais lenta, mas ganharam força a partir dos anos 1960, acompanhando a expansão do sistema bancário e do consumo. Com o tempo, se tornaram parte central da economia doméstica, influenciando desde hábitos de compra até a forma como famílias e empresas se organizam financeiramente.
Sua invenção mudou profundamente a relação entre consumo, tempo e dinheiro. Ao separar o momento da compra do momento do pagamento, ele redefiniu o ritmo da economia moderna. E tudo começou com um jantar, uma carteira esquecida e uma boa ideia no lugar certo.
Já conhece os outros canais do Curioso Mercado?
📹 Youtube, com versões mais detalhadas das curiosidades de negócios.
📱 Instagram, com curtinhas, reels com histórias de negócios e muito mais!
📖 Biblioteca do Curioso, com livros sobre as melhores histórias do mundo dos negócios.
📞 Canal no WhatsApp, com notícias e curiosidades diárias para você ficar por dentro de tudo.
📈 Os negócios de Carlos Massa, o Ratinho

Ratinho nunca foi o apresentador mais bem pago da TV. Longe disso. Enquanto alguns colegas acumularam salários milionários por décadas, ele optou por algo menos visível e bem mais trabalhoso: transformar renda recorrente em ativos produtivos.
Em 2008, enquanto o mercado televisivo ainda girava em torno de contratos e renovações, Ratinho tomou uma decisão silenciosa. Comprou quatro emissoras de televisão no Paraná e começou a montar o que viria a se tornar o Grupo Massa.
Dezoito anos depois, a estrutura fala por si. O grupo controla cinco emissoras de TV afiliadas ao SBT que cobrem todo o Paraná, além de uma rede com cerca de 75 emissoras de rádio espalhadas pelo país, hoje uma das maiores do Brasil.
Fora da mídia, o portfólio se expande para o agronegócio com nove fazendas, incluindo uma área de 150 mil hectares no Acre, além de hotéis, franquias, marcas próprias, investimentos industriais e um braço digital que complementa o ecossistema.
O ponto central não é apenas a diversidade dos negócios, mas a forma como tudo foi organizado. Ratinho não transformou fama em consumo imediato. Transformou visibilidade em base operacional. O apresentador virou empresário de mídia, dono de concessões, terras e marcas que seguem funcionando independentemente da sua presença diária no estúdio.
Hoje, aos 69 anos, já existe governança. Um filho participa do conselho do grupo e a família está integrada à estrutura, inclusive com um instituto social que leva o nome da esposa.
Essa diferença fica clara quando se olha para o tempo. Carreiras na televisão são intensas, mas finitas. Salários acabam quando o programa acaba. No entanto, empresas seguem gerando caixa mesmo quando o fundador decide reduzir o ritmo ou sair completamente de cena. Se Ratinho parasse de apresentar amanhã, as rádios continuariam no ar, as emissoras operando, as fazendas produzindo e os hotéis recebendo hóspedes.
No fim das contas, a trajetória de Carlos Massa revela algo simples. Ele entendeu cedo que audiência passa e contrato termina, enquanto seus ativos seguem trabalhando. Ao trocar parte do brilho imediato por estrutura, Ratinho construiu um negócio que não depende do aplauso do estúdio para continuar de pé. E essa talvez seja a diferença mais silenciosa e mais duradoura da sua história.
Em agosto publicamos um short sobre o que dá mais dinheiro para o Ratinho hoje, em suas própria palavras. Clique aqui para visualizar.
🔥 Rodada de notícias da semana!
⚡ Crise na Raízen: empresa estuda reestruturar dívida com ‘haircut’, dizem fontes
🏦 C6 já antevê devolver capital a acionistas e ‘conversa chata’ daqui para frente
₿ ‘Espiral da morte’: investidor que previu crise de 2008 alerta para queda do bitcoin
🛒 De João Fonseca a Bortoleto: a aposta do Mercado Livre em novos ídolos do esporte
📝 Conteúdos que recomendamos:
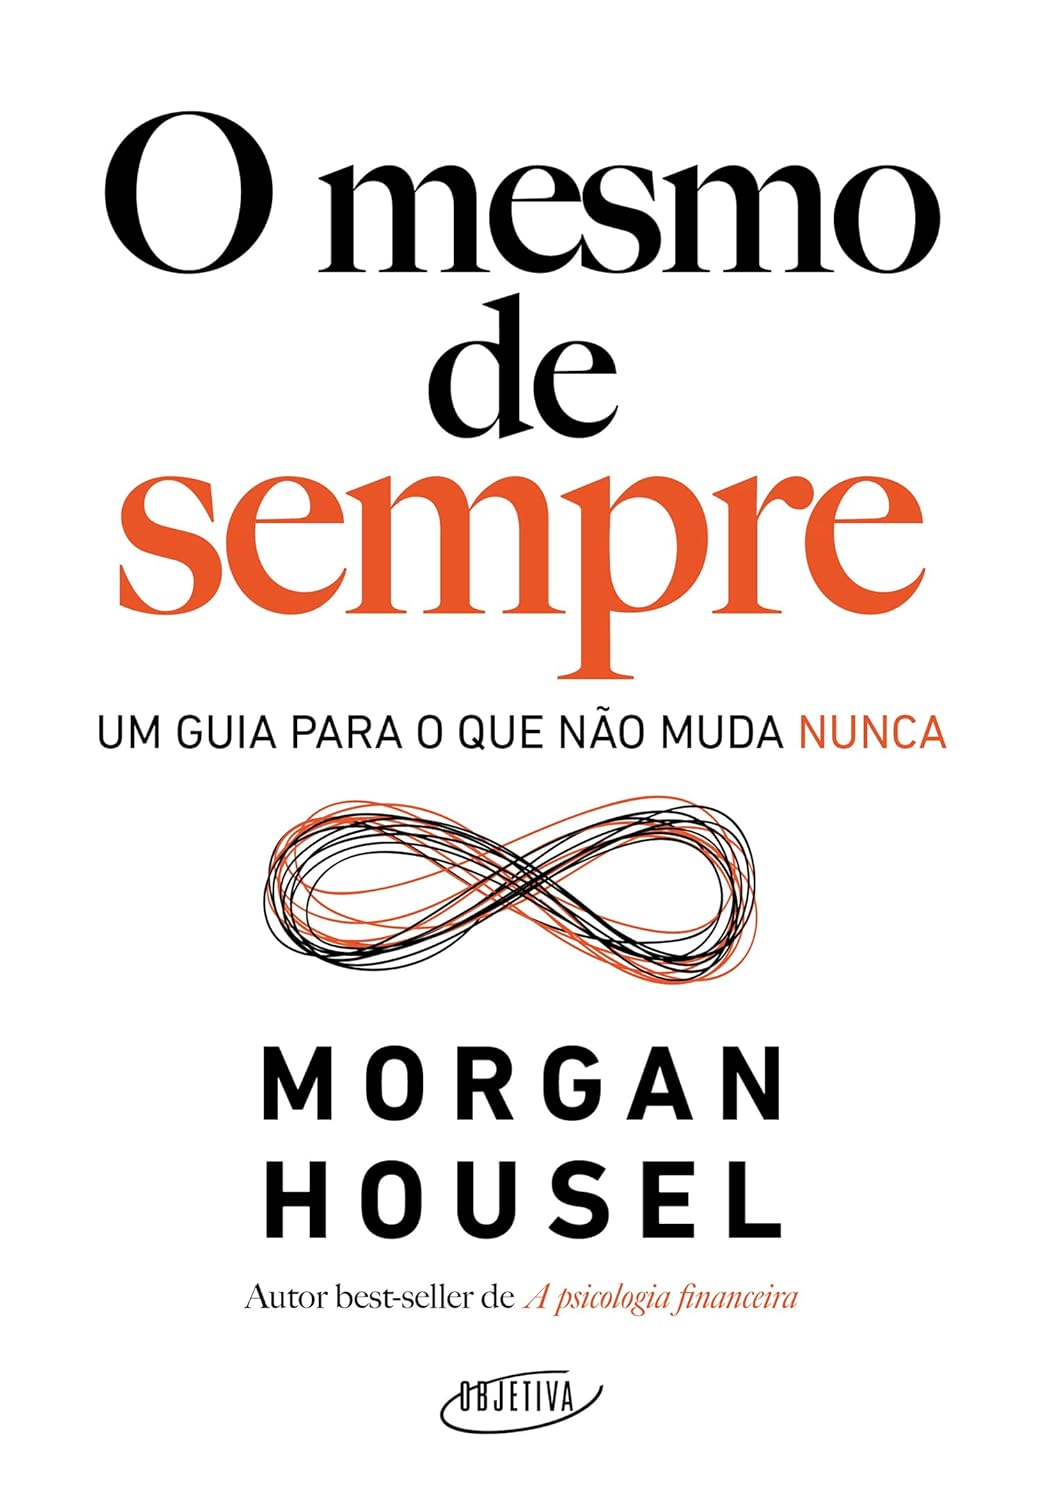
📖 Livro da semana: O mesmo de sempre: Um guia para o que não muda nunca
“O Mesmo de Sempre” propõe uma forma mais inteligente de lidar com a incerteza ao focar naquilo que nunca muda no comportamento humano. Morgan Housel mostra que, mais do que prever o futuro, entender padrões constantes como medo, ambição, risco e desejo por segurança ajuda a tomar decisões melhores sobre dinheiro e vida. Com histórias simples e lições atemporais, o livro ensina a reduzir ansiedade, aproveitar oportunidades e construir escolhas mais sólidas no longo prazo.
📧 Deseja anunciar para milhares de pessoas na newsletter? Clique aqui.