Octávio Magalhães: Só comprar barato não adianta
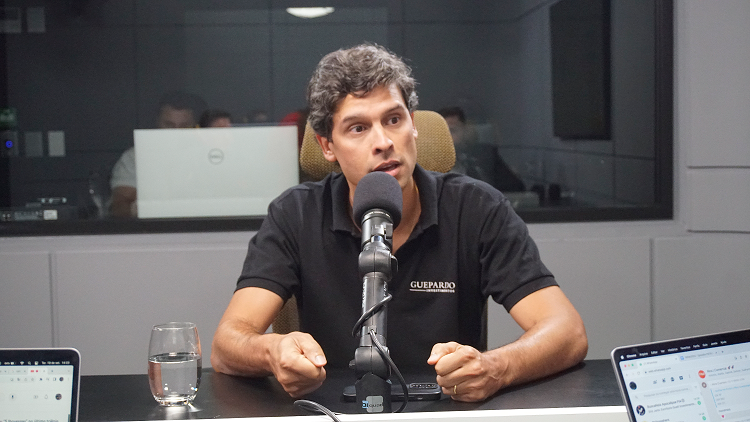
Nesta edição, vamos sair um pouco do universo de founders e CEOs para explorar a mente de um investidor — e não qualquer um. Octávio Magalhães é fundador da Guepardo Investimentos, gestora com cerca de R$ 5 bilhões sob gestão, e um dos gestores de fundos de ações mais respeitados do Brasil.
Por anos, Octávio seguiu o manual clássico do value investing: encontrar empresas “baratas” e esperar o mercado reconhecer o valor. O problema? Muitas dessas empresas ficavam baratas pelo resto da vida.
“Sempre que comprávamos uma empresa muito barata e a ação não subia, o problema era qualitativo. A ação não subia porque a governança era péssima, a estratégia estava errada, a alocação de capital era malfeita, ou a empresa não tinha vantagem competitiva e o setor era fraco.”
Essas são as temidas value traps: empresas que parecem baratas no papel, mas que nunca vão se recuperar porque os problemas são fundamentais.
A virada veio quando Octávio parou para analisar todos os erros passados e percebeu um padrão: nenhum deles era quantitativo. Todos eram qualitativos.
“Esse foi o grande aprendizado quando percebemos que todos os erros passados tinham sido qualitativos.”
A solução: qualidade primeiro, valuation depois
A partir dessa revelação, Octávio virou o processo de cabeça para baixo.
Hoje, seu fundo analisa cerca de 500 empresas de capital aberto. Mas antes de olhar qualquer múltiplo, valuation ou projeção financeira, ele aplica um filtro qualitativo brutal: governança, gestão, estratégia, cultura, setor.
“Criamos um modelo qualitativo muito forte e robusto, com processos claros e definidos, além de questionários com perguntas e respostas eliminatórias, que filtram as empresas. Focamos apenas as companhias realmente boas, e só depois analisamos o valuation.”
Dessas 500, apenas cerca de 70 passam no crivo. Só então ele olha os números.
“Não queremos empresas ruins, independentemente do preço.”
A lógica é matemática: se você mantiver uma ação que continua barata por muito tempo, sua rentabilidade será inferior e o fundo será prejudicado. Você fica preso, não consegue vender para comprar outra oportunidade melhor.
A filosofia da Guepardo é long only pura. Não fazem short, porque como diz Octávio: já é difícil acertar no long, imagine no short. Eles montam posições e mantêm até que o mercado reconheça que aquela empresa está barata e a reprecifique.
“O desafio é conseguir comprar uma ação barata de uma empresa boa — com excelentes gestão, governança, cultura e estratégia — e esperar que o mercado perceba isso rápido e reprecifique a ação para o valor justo. Quanto mais rápido você conseguir realizar esse movimento, maior será o resultado do fundo.”
Por isso o filtro qualitativo é tão crítico. Octávio não quer apenas empresas boas. Ele quer companhias com potencial de reprecificação mais rápida.
“O grande segredo é a rotatividade da carteira.”
No final, tudo é matemática.
A lição
O mercado está cheio de oportunidades aparentes. A habilidade está em separar as pechinchas temporárias (empresas excelentes descontadas) das value traps permanentes (empresas medíocres que merecem o desconto).
Como Octávio aprendeu na prática: qualidade vem primeiro. Sempre.
Este trecho faz parte do livro Fora da Nova Curva (Portfolio Penguin).
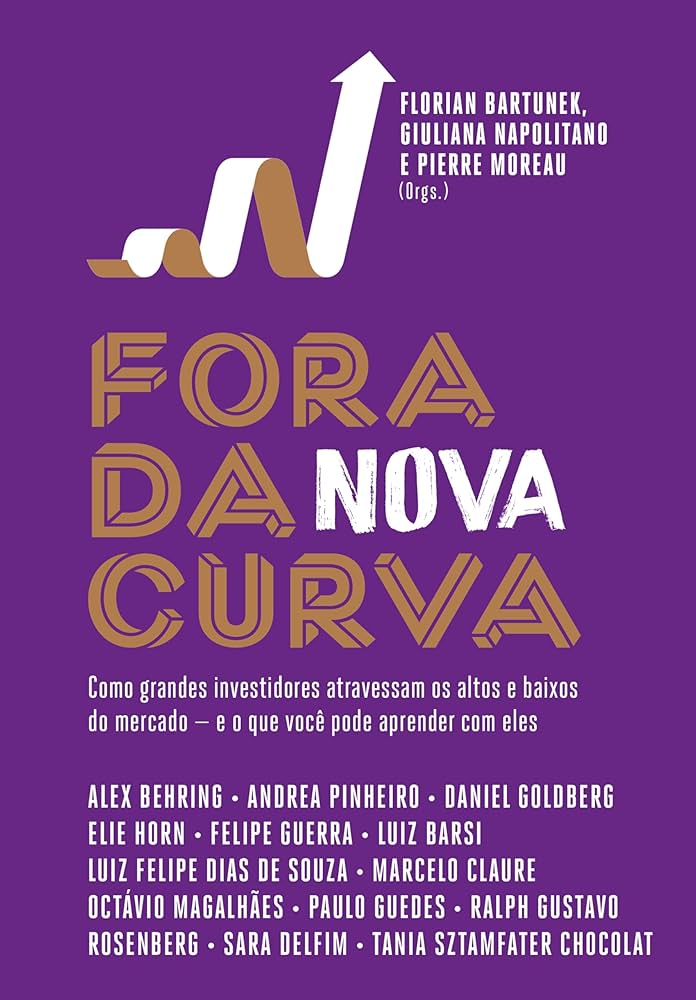
O livro reúne entrevistas com Elie Horn, Alex Behring (3G Capital), Daniel Goldberg, Paulo Guedes, Luiz Barsi e outros investidores sobre como navegaram pelas crises e booms do mercado brasileiro.
Clique aqui para comprar o seu [LINK]
*Publicidade