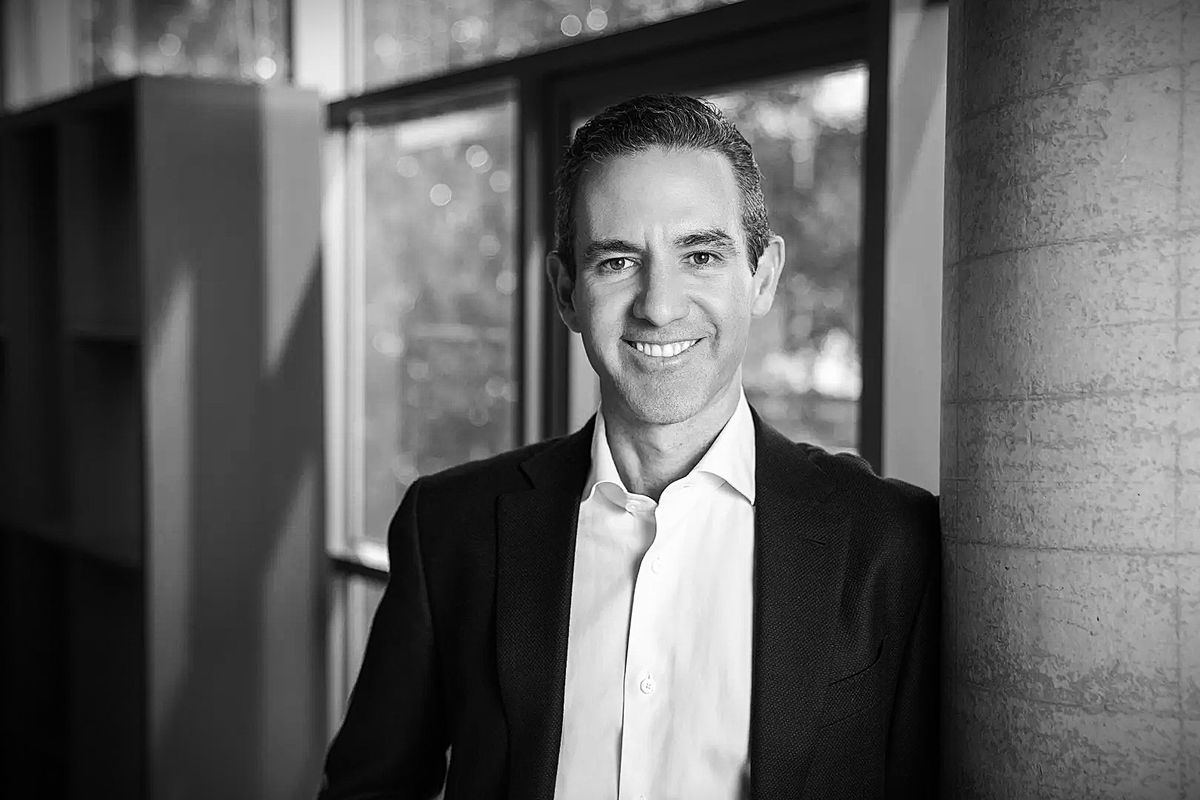
David Vélez e a construção do Nubank: Anatomia de uma disrupção bancária
Como um colombiano construiu um negócio de US$ 76 bilhões desafiando a estrutura mais protegida do capitalismo brasileiro. Um oferecimento do CM Club, a comunidade do Curioso Mercado
Nas últimas semanas, abrimos o acervo do CM Club para analisar a Red Bull (que terceiriza toda produção e vale €11 bilhões) e a Zara (que fez o oposto de toda indústria da moda e construiu modelo irreproduzível).
Esta é a terceira dessas análises. Se você está acompanhando a série, as edições anteriores continuam disponíveis. E se quiser acesso à biblioteca completa de estudos de caso, ainda restam alguns dos cupons de desconto que liberamos para dezembro.
Hoje: Nubank, a empresa que em 12 anos ultrapassou Petrobras, Itaú e Bradesco para se tornar a mais valiosa do Brasil.
Como Uma Empresa de 12 Anos Ultrapassou Gigantes Centenários
Em 2025, o Nubank ultrapassou a Petrobras e se tornou a empresa mais valiosa do Brasil. Market cap de US$ 76 bilhões. Mais valioso que Itaú, que lucra R$ 40 bilhões por ano e pertence a uma das famílias mais ricas do país.
Os números desafiam lógica convencional. Fundado em maio de 2013, o Nubank reportou lucro líquido de US$ 1,9 bilhão em 2024 (mais de R$ 10 bilhões). Alcançou 123 milhões de clientes, a maioria no Brasil, com operações no México, Colômbia e recentemente nos Estados Unidos.
A trajetória não foi linear. Durante anos, o Nubank carregou o estigma de startup que só queimava capital sem gerar retorno. Quando finalmente viraram a chave para lucratividade, saltaram direto para mais de R$ 10 bilhões em lucro líquido, não operacional. Última linha do balanço.
O que torna o caso fascinante não são os números em si, mas as decisões contra-intuitivas que permitiram que um colombiano sem experiência bancária construísse isso em um dos setores mais concentrados e protegidos do país.
A Rejeição que Virou Oportunidade
David Vélez é colombiano que estudou nos Estados Unidos com forte interesse em tecnologia. Após MBA em Stanford, foi recrutado por Doug Leone, sócio do Sequoia Capital, um dos maiores fundos de venture capital do Vale do Silício. A missão era clara: encontrar oportunidades de investimento na América Latina.
Vélez estabeleceu operação no Brasil por volta de 2010-2011, fazendo calls com empreendedores e mapeando o ecossistema. O contexto era radicalmente diferente de hoje. Venture capital, unicórnios e tecnologia não eram parte do vocabulário empresarial brasileiro.
O Sequoia identificou dois problemas estruturais que inviabilizavam investimento na região. Primeiro, empreendedores atacavam problemas irrelevantes. Apesar de 600 milhões de pessoas no continente com desafios crônicos em infraestrutura, saúde, educação e setor financeiro, a maioria das startups replicava modelos americanos. Era a era do Peixe Urbano e milhares de sites de compra coletiva.
Segundo, falta de mão de obra qualificada. Em 2012, apenas 46 engenheiros de software se formaram na USP em um ano inteiro. Doug Leone foi direto: para investir em tecnologia em mercado grande, você precisa de engenheiros e programadores em escala. O Brasil não formava esses profissionais.
A decisão veio rápida. O Sequoia Capital não abriria escritório no Brasil nem na América Latina. Fizeram uma oferta a Vélez: retorne para a Califórnia e assuma outra divisão do fundo.
Vélez enfrentou escolha binária. Voltar para trabalhar em um dos fundos mais prestigiados do mundo ou permanecer no Brasil e encontrar problema relevante para resolver. Ele já tinha o sonho de empreender em tecnologia. Passou por Goldman Sachs e General Atlantic, mas queria construir algo próprio.
A conversa com Doug Leone trouxe insight determinante. Leone foi direto: Vélez precisava estar na parte de escassez do mercado, não na parte de excesso de oferta. Um profissional com MBA em Stanford em Palo Alto ou San Francisco é commodity. Olha para o lado, encontra dezenas mais qualificados. Na América Latina, lado da escassez, o background de Vélez seria único. Diferenciação impossível no Vale do Silício torna-se vantagem competitiva na região.
Vélez decidiu ficar. Escolheu escassez sobre abundância.
O Setor Impossível e os 50 Nãos
A história conhecida diz que Vélez tentou abrir conta bancária na Faria Lima, levou cinco meses de burocracia, foi mal atendido e viu oportunidade. Verdade, mas incompleta.
Como outsider, Vélez enxergou o que brasileiros já normalizaram: porta giratória para entrar em agência como se fosse prisão de segurança máxima, atendimento hostil, tarifas mensais absurdas, juros mais altos do mundo. Para quem vinha de fora, o contraste era brutal.
Ele mergulhou no setor. Cinco bancos (Itaú, Bradesco, Banco do Brasil, Santander, Caixa) controlavam mais de 80% do crédito no país. Oligopólio cristalizado, protegido por complexidade regulatória e poder político concentrado.
Antes de dar o primeiro passo, Vélez conversou com 50 players da indústria. Ex-executivos, ex-banqueiros, especialistas. Todos disseram: impossível. As razões eram consistentes. Oligopólio de gente extremamente poderosa. Você é estrangeiro. Não conhece Brasil. Não conhece banco brasileiro. Já tentaram banco online nos anos 90 (iniciativa do Unibanco) e fracassou.
Vélez filtrou feedbacks, catalogou desafios e seguiu em frente. Montou pitch deck (nome inicial seria EOS, péssimo) e voltou para Doug Leone pedindo US$ 2 milhões.
A resposta de Leone foi brutalmente honesta. Não fazia o menor sentido. O Sequoia Capital não conhecia Brasil, não conhecia América Latina, não conhecia banco, não conhecia cartão de crédito. O fundo não investia na região e não investia em bancos. Além disso, Vélez era estrangeiro no Brasil, nunca havia trabalhado em banco brasileiro, não sabia como funcionava a regulação. Num setor extremamente concentrado cujos donos eram algumas das pessoas mais poderosas do país. Zero sentido fazer aquilo.
Leone fez uma pausa. Mas acreditava em Vélez. Sabia que ele faria algo grande. Investiria. Com requisitos não negociáveis.
Os termos eram não negociáveis. Dos US$ 2 milhões solicitados, Sequoia investiria apenas US$ 1 milhão. Vélez precisaria conseguir o outro milhão com investidor local. E precisaria de dois cofundadores: um que conhecesse regulamentação e setor financeiro, outro CTO que cuidaria da tecnologia. Sem investidor local e dois cofundadores, sem investimento.
Vélez foi atrás. Entrevistou aproximadamente 50 pessoas para o cofundador financeiro até que conheceu Cristina Junqueira, executiva do Itaú com experiência profunda em cartões de crédito. Para CTO, chegou ao Edward Wible, desenvolvedor recomendado por fundo de private equity. Primeira parte cumprida.
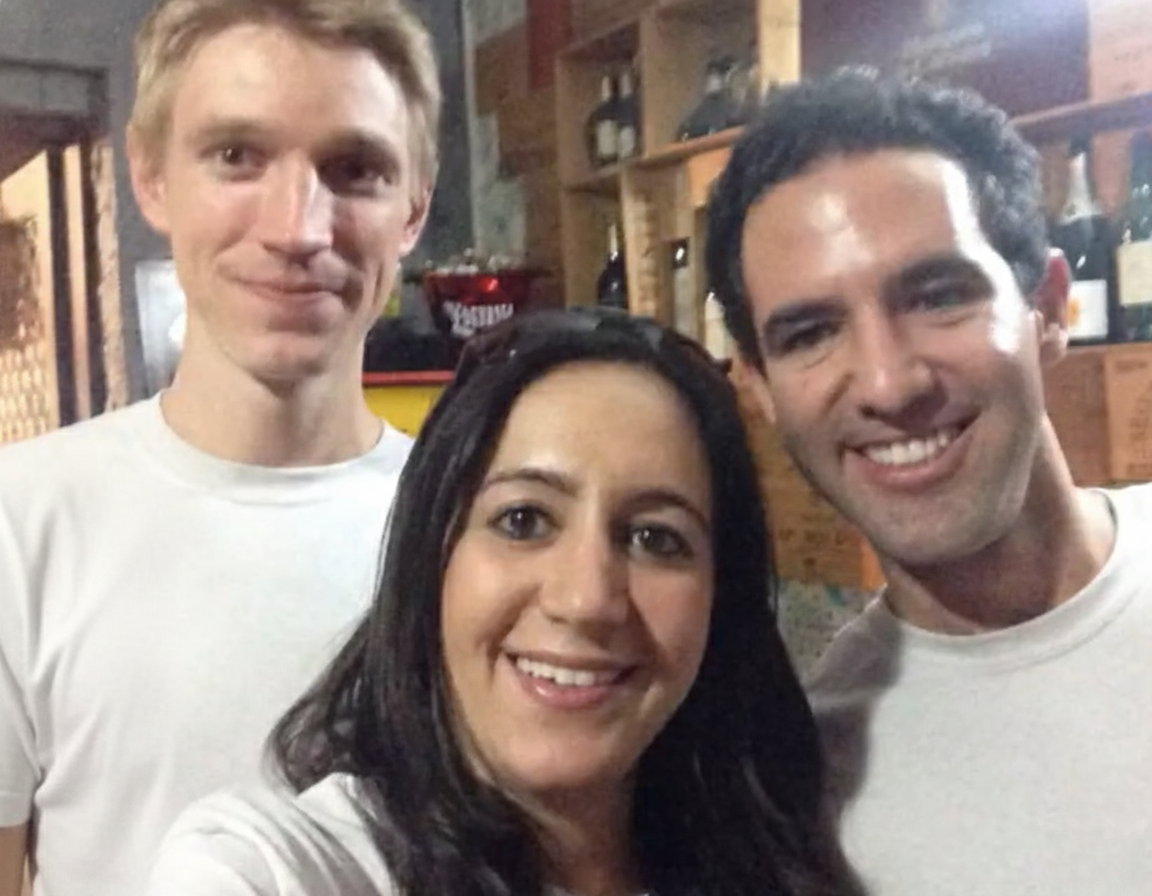
A segunda parte ele assumiu que seria simples. Com US$ 1 milhão comprometido do Sequoia Capital, fundo mega respeitado, levantar o outro milhão seria fácil. Apresentou para 29 fundos de venture capital que investiam no Brasil. Todos recusaram. Mesmo com Sequoia de sócio, nenhum quis entrar.
O trigésimo investidor foi Nicolás Szekasy, da Kaszek Ventures, fundo mais respeitado da América Latina (Szekasy também é cofundador do Mercado Livre). Kaszek completou o segundo milhão.
A odisseia estava completa: cofundadores, US$ 2 milhões divididos entre Sequoia e Kaszek.
Eficiência Operacional Como Arma
Com capital levantado, decisão seguinte foi inusitada. Em vez de escritório corporativo na Faria Lima, alugaram casa residencial no Brooklin por aproximadamente US$ 700 mensais. Economia significativa que surpreendeu investidores (esperavam aluguel muito superior), mas criou desafio inesperado: convencer engenheiros de software de alta qualidade a trabalhar em banco digital operando de casa residencial.
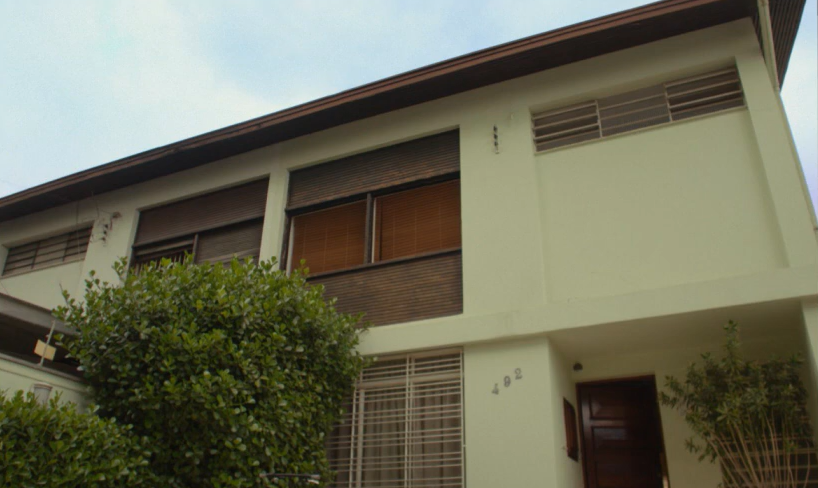
O produto inicial era apenas cartão de crédito sem anuidade, controlado por aplicativo. Simples, mas havia urgência técnica. Regulamentação nova estava saindo e eles precisavam lançar 30 a 60 dias antes do previsto. Se perdessem a janela, precisariam de licença diferente que levaria dois ou três anos. Sem caixa para esperar, seria morte certa. Edward Wible trabalhou 20 horas por dia para cumprir prazo.
A parceria com bandeira também tinha risco binário. Visa não quis. MasterCard aceitou. Se ambas tivessem recusado, não haveria Nubank.
Lançamento foi frustrante. Apostaram em matéria de grande veículo para gerar tração. Esperavam mínimo mil clientes. Rendeu 200. Logo depois, blog nichado publicou artigo sobre eles e demanda explodiu. Três mil clientes no dia seguinte. Depois 4 mil, 5 mil, 6 mil diariamente. Não estavam preparados para escala.

Infraestrutura técnica não aguentou. Solução foi criar lista de espera para controlar fluxo. A intenção era esfriar demanda. O efeito foi oposto. Lista de espera criou escassez artificial. Produto virou objeto de desejo. Todo mundo queria entrar. Hype se amplificou exponencialmente.
A proposta de valor era clara. Em 2014-2015, bancos tradicionais cobravam R$ 20 a R$ 30 mensais de tarifa de manutenção de conta. Cartão de crédito (com limite baixo para maioria) custava mais R$ 20 a R$ 30 mensais. Nubank chegou com aplicativo roxo, interface intuitiva, experiência de usuário muito superior aos internet bankings existentes e liberação de limite para pessoas que bancos tradicionais rejeitavam.
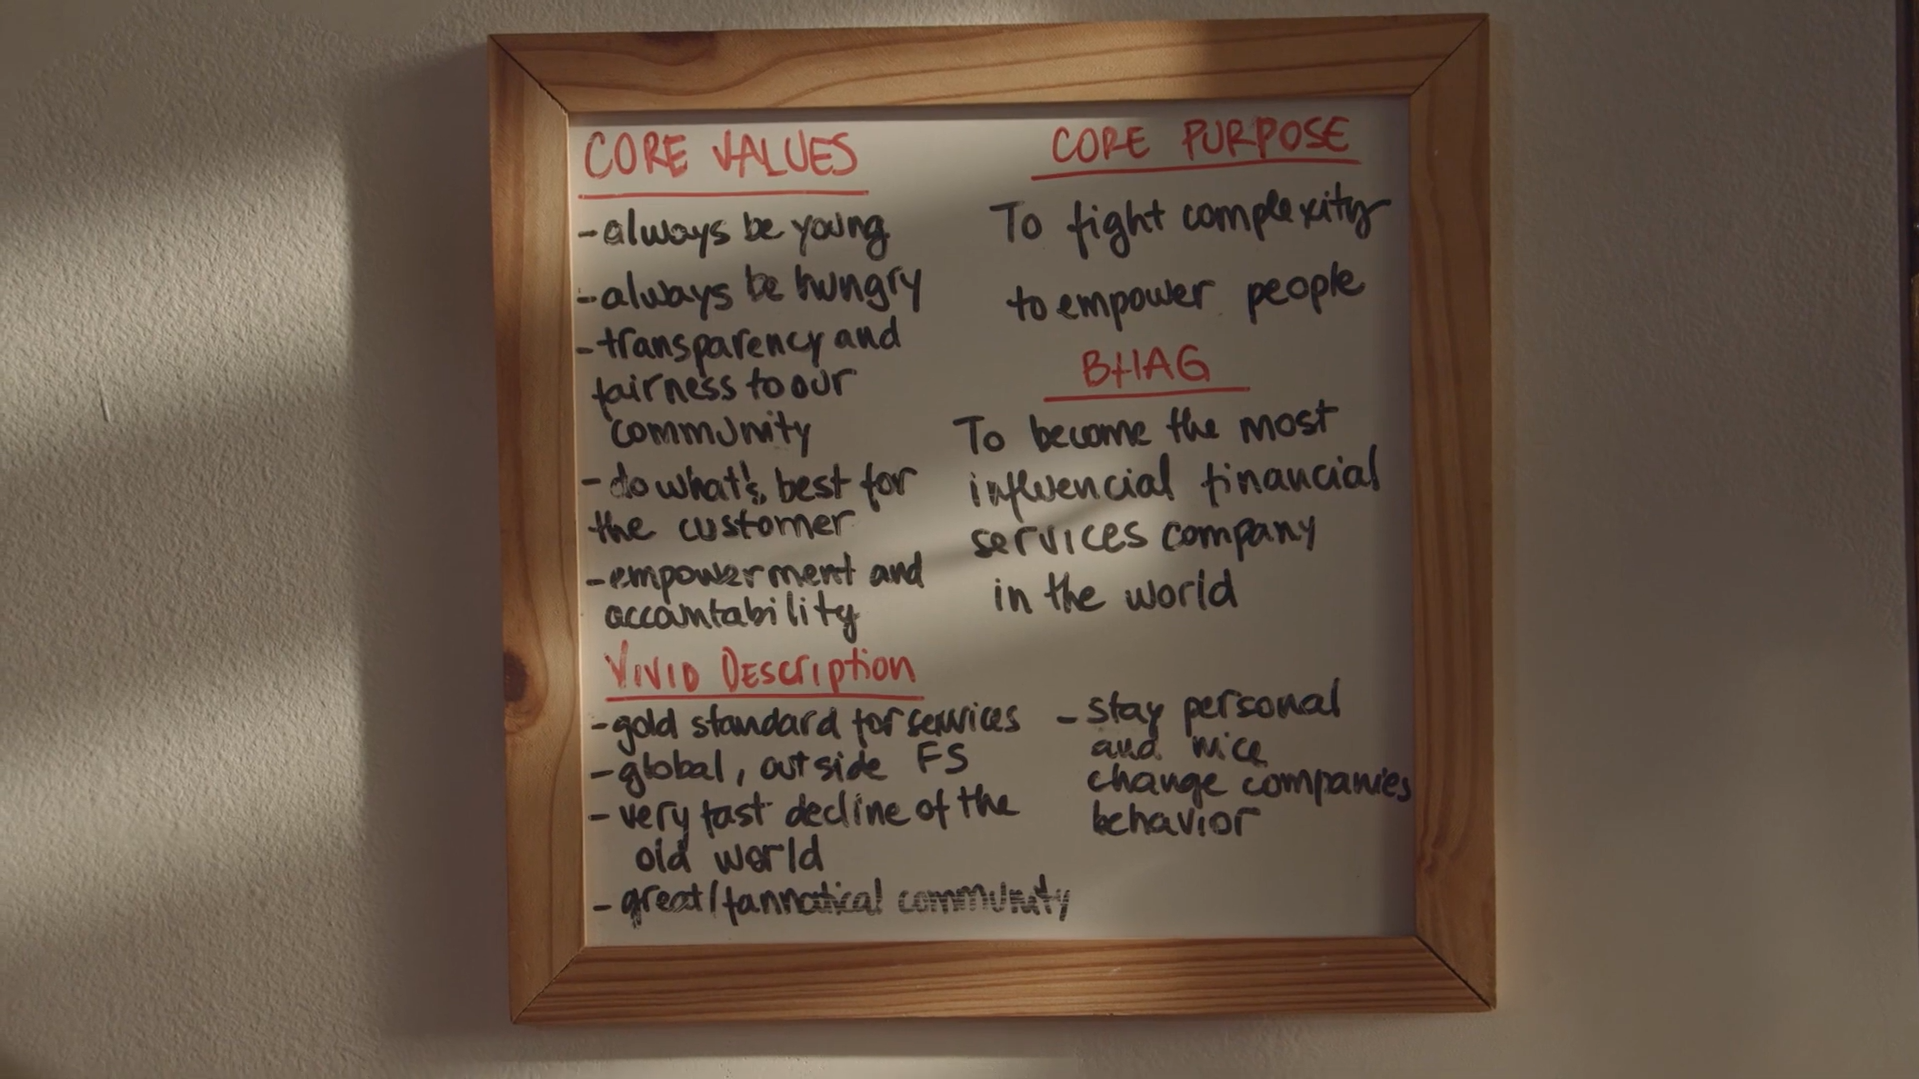
A viralização aconteceu organicamente. Amigo mostrava para amigo. Ações de marketing também eram diferentes: cartinha personalizada para cliente, presente quando cachorro comeu cartão (cliente postou). CAC (Custo de Aquisição de Cliente) despencou. Enquanto incumbentes gastavam bilhões em publicidade, Nubank gastava zero. Focaram em produto extraordinário, atendimento humanizado (linguagem diferente do padrão bancário hostil) e ações que viralizavam naturalmente.
Criaram legião de superfãs. Indústria que sempre foi chata e desprezada (ninguém tinha orgulho de ser “do Itaú” ou “do Bradesco”) virou objeto de identificação pessoal.
Meta de 1 milhão de clientes em 5 anos foi alcançada em 2. Motor de crédito proprietário, alimentado por tecnologia, permitiu aprovar crédito para perfis que sistema tradicional rejeitava automaticamente.
Por anos, única fonte de receita era percentual de cada transação com cartão. Parte ia para MasterCard, parte ficava no Nubank. Vélez queria expandir para México em 2015. Investidores foram claros: ele ainda não tinha massa crítica para novo país. Primeiro crescer no Brasil o máximo possível. Depois abrir novos mercados. Ele aceitou feedback e focou em um mercado, um produto.
Só em 2018 lançaram NuConta. Depois seguros, investimentos, expansão para México e Colômbia. Crescimento foi intensivo em capital. Contratar engenheiros de qualidade global é caro. Vélez tinha clareza absoluta: momento era de crescimento exponencial, não distribuição de dividendos. Escolha binária: crescer ou distribuir lucro.
A eficiência operacional virou vantagem estrutural. Nubank hoje tem mais clientes que Itaú (123 milhões vs aproximadamente 100-110 milhões), mas opera com 6 mil funcionários. Itaú tem 100 mil funcionários e ainda mantém milhares de agências físicas pelo país. Tecnologia e eficiência operacional permitiram essa inversão de escala.
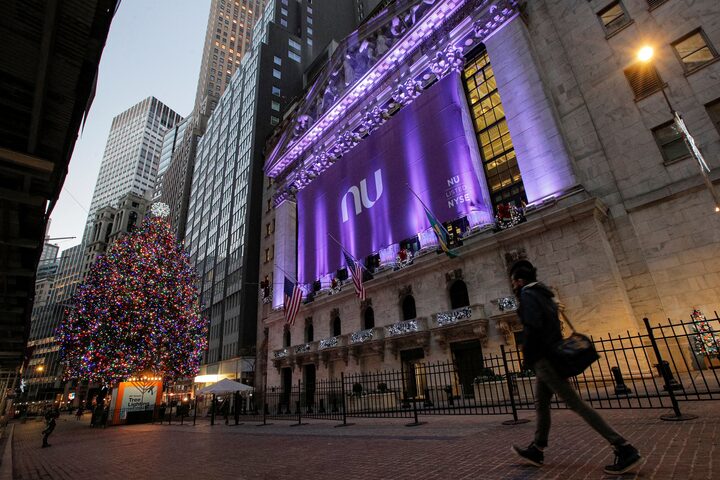
IPO na Nasdaq em 2021 valorizou empresa em US$ 45 bilhões. Hoje vale US$ 76 bilhões. Lucro líquido de US$ 1,9 bilhão em 2024 veio após anos de prejuízo intencional (todo capital reinvestido em crescimento, contratação e expansão).
Vélez repete que ainda estão no primeiro minuto do primeiro tempo. Entrada no mercado americano e lançamento de operação de telefonia (NuCel) sinalizam ambição de player global.
Assista a aula completa abaixo:
Esse nível de aprofundamento estratégico que acontece toda semana no CM Club, a comunidade do Curioso Mercado. Dissecamos como empresas constroem vantagens competitivas que resistem à imitação: decisões operacionais específicas, estruturas organizacionais que viabilizam execução, e a composição de escolhas que cria sistemas duráveis.
Cada análise é uma aula completa (esta foi a #21), com profundidade que vai além do que circula publicamente sobre esses casos.
Se você acompanhou as análises da Red Bull e da Zara e quer acesso à biblioteca completa de estudos de caso semanais, o CM Club está com condição especial.
Mensalidade: R$ 150,00
Com cupom NEWS40: R$ 90,00/mês
Restam 22 cupons disponíveis dos 100 iniciais.
Use o cupom: NEWS40
Equipe Curioso Mercado