"As empresas de software vão morrer?" - Uma conversa com Leonardo Otero, gestor da Arbor Capital
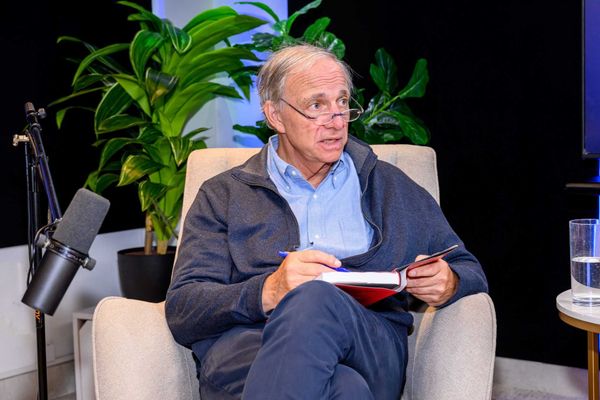
Um bate-papo exclusivo do CM Club sobre a pergunta que preocupa investidores: a IA vai destruir as empresas de software ou vai torná-las mais valiosas?

“Pessoas do mercado financeiro que são muito inteligentes às vezes se perdem, miram em estratégias mirabolantes, em teses extremamente complexas. Às vezes o óbvio é pouco sedutor.”

Quando Léo Otero fundou a Arbor Capital, em 2014, a gestora era pouco mais do que um clube de investimento. Eram duas pessoas trabalhando em uma sala no Rio de Janeiro, com pouca estrutura, mas já com uma tese clara de investir em ações. A estratégia era buscar companhias com vantagens competitivas duráveis, crescimento previsível e preço razoável, sem restrição geográfica. Doze anos depois, a cota bruta do fundo multiplicou por dezesseis, um número que poucos gestores no mundo sustentam por uma década.
Léo aceitou nosso convite, numa noite de terça-feira, para discutir com os membros do CM Club uma questão que está muito presente no debate de quem investe em empresas de tecnologia: a inteligência artificial vai acabar com as empresas de software?
Para dar um pouco mais de contexto a quem não acompanha o mercado, nos Estados Unidos o índice que reúne as principais empresas de software acumula queda de 20% no ano. No Brasil, a Totvs, maior empresa de tecnologia do país, recua 14% em um Ibovespa que sobe o mesmo percentual.
A conversa durou uma hora e meia, passando por fabricação de semicondutores, turbinas de avião e os vícios de um mercado financeiro cada vez mais refém do curto prazo.
Além do software, Léo falou sobre a TSMC, uma das principais empresas do setor de tecnologia do mundo; sobre o erro que cometeu ao reduzir uma posição em Google cedo demais; a tese que construiu em Airbus e Safran; e como funciona, por dentro, uma gestora independente.
Esta edição especial é uma fotografia dessa conversa. O conteúdo completo e exclusivo está disponível na plataforma do CM Club.

A bolha que já existia antes da IA
O problema do setor de software, na leitura da Arbor, não começou com o ChatGPT. Começou após quase duas décadas de juros baixos, que empurraram uma quantidade enorme de capital para o ecossistema de venture capital e criaram centenas de empresas listadas e milhares de startups que nunca deram lucro.
“Se a gente pega a quantidade de empresas listadas hoje de SaaS, devem ter mais de 200, 300 empresas horizontais. E você tem quase mil empresas venture-backed que não são listadas, que estão nos fundos, que querem vir a mercado mas não conseguem.”
Essas empresas foram criadas e financiadas com um único mandato: crescer. A geração de caixa ficava para depois, quando a escala fosse grande o suficiente. E, enquanto os juros estiveram baixos (um cenário pouco atrativo para investimentos convencionais), o mercado aceitou essa promessa. O que mudou foi a percepção dos investidores. Com juros mais altos, a promessa de crescimento futuro deixou de ser suficiente. E sem lucro no presente e com o crescimento mais incerto, os valuations passaram a se ajustar para níveis muito mais baixos.
“O problema dessas empresas de software foi que a narrativa sempre foi: eu vou crescer por muito, muito tempo e quando eu for muito grande eu vou dar lucro. O que quebrou é que os investidores estão duvidando dessa ideia.”
Na visão de Léo, quando a maior parte do valor de uma empresa depende do valor terminal, a expectativa de que ela vai crescer por muitos anos, qualquer dúvida sobre esse futuro destrói o preço da ação. E a chegada da IA trouxe exatamente esse tipo de dúvida.
80% das empresas de software vão ser prejudicadas
Léo reconhece de forma pessimista. Na visão dele, pra 80% ou mais das empresas de software que existem hoje, a inteligência artificial tende a ser negativa.
“A AI tornou muito mais fácil surgirem novas empresas para competir com as que já existem. Tornou muito mais fácil os clientes desenvolverem ferramentas de nicho internamente usando vibe coding ou low code. E possivelmente vai diminuir o número de funcionários nas empresas mais fluentes, que normalmente são os early adopters de software as a service.”
Ele aponta que métricas como o net dollar retention (uma espécie de “vendas nas mesmas lojas” para empresas de software, que mede quanto os mesmos clientes gastam de um ano para o outro) já estão em trajetória de queda. A desaceleração é clara e já aparece nos números. O que ainda não dá pra saber é se essas empresas vão apenas desacelerar e continuar crescendo, ou se, em algum momento, podem começar a encolher.
Quando tudo cai junto
A inteligência artificial vai acabar com as empresas de software? Depende. Para o gestor da Arbor, é preciso separar o joio do trigo. Na narrativa que se espalhou pelo mercado, empresas com produtos, modelos de negócio e níveis de relevância completamente diferentes acabam sendo tratadas da mesma forma, e não deveriam.
Léo explicou, por exemplo, que a tese para algumas posições vendidas em empresas menores de software funcionou bem. Ainda assim, o fundo sofreu com as posições compradas em SAP e Microsoft.
Ele argumenta que, em momentos de correção guiados por narrativa, o mercado não faz essa distinção. As empresas que tendem a se beneficiar e as que devem sofrer acabam caindo juntas.
“Tudo é software, tudo está nos mesmos ETFs, o pessoal opera basket, opera tema. O que prejudicou a gente esse ano foi SAP e Microsoft.”
Microsoft e SAP: o outro lado
Se o pessimismo indica que, para a maior parte do setor, o cenário é difícil, Leonardo Otero enxerga o oposto nas grandes plataformas de software corporativo. Duas posições compradas do fundo em software são Microsoft e SAP.
No caso da Microsoft, o argumento começa pelo custo de substituição. A empresa cobra, em média, 15 dólares por mês por funcionário (valor que inclui e-mail, segurança, armazenamento em nuvem, Windows, Word, Excel, PowerPoint e Teams). Para uma empresa gigante, como um Bradesco ou JP Morgan, trocar tudo isso por uma alternativa não está nem perto de ser prioridade, porque simplesmente não muda o ponteiro.
“Pensa num funcionário americano que ganha 200 mil dólares por ano. A Microsoft cobra 15 dólares por mês/funcionário. É quase trocar a cor do meião do time de futebol quando você precisa trocar o atacante.”
No caso da SAP, a lógica é parecida, mas ainda mais racional. O ERP é o sistema que permite a uma multinacional como a Nestlé ou a Volkswagen fechar a contabilidade, gerenciar plantas e funcionários em dezenas de países. Não é o tipo de sistema que se troca porque surgiu uma alternativa interessante.
“Uma empresa que fatura 100 milhões pode até tomar o risco de mudar o ERP. A Nestlé, que está no mundo todo, com compliance e tudo? Não vai.”
Além de não ver risco de substituição, Léo enxerga a Microsoft como uma potencial beneficiada pela IA. Em vez de ser disruptada, ela pode se tornar o maior canal de distribuição de tokens do mundo, algo que o mercado, na visão dele, está ignorando.
“Por que a Microsoft não pode ser o maior canal de venda de token do mundo? Eu acho que ela vai ser beneficiada por IA, e a narrativa hoje é que ela vai ser prejudicada.”
O erro com o Google
O Google é uma das poucas posições que estão no fundo desde a primeira cota, há onze anos. Mas entre o final de 2024 e o início de 2025, quando a narrativa de que o ChatGPT ia destruir o Search estava no auge, reduzimos a posição pela metade. A ação mais que dobrou depois disso.
“A gente embarcou um pouco. Não zeramos, mas dividimos pela metade. E a ação mais que dobrou de lá pra cá. Deixamos muito dinheiro na mesa.”
Léo conta que aconteceu o oposto do que o mercado esperava: a inteligência artificial acabou acelerando o crescimento do Search, em vez de prejudicá-lo. Ele reconhece que poderia ter esperado os números de fato se deteriorarem antes de agir, em vez de reagir à narrativa.
No entanto, como qualquer narrativa bem inserida em um contexto convincente, ela pode confundir até quem já está muito acostumado com esse tipo de situação no mercado.
“Todo mundo embarcou naquela ideia do ‘por que eu vou entrar no Google e receber um monte de link azul se eu posso perguntar pro ChatGPT?’ E o que aconteceu foi que o AI foi positivo pro Search. O oposto que falavam”
Booking.com e a flopada do e-commerce via ChatGPT
O gestor da Arbor também relembrou outra narrativa recente: a ideia de que o ChatGPT se tornaria uma plataforma de e-commerce, tornando obsoletos sites como Mercado Livre e Booking.com. A Arbor tem posição em Booking desde a primeira cota.
“As narrativas sempre são sexys, senão não pegariam. A ideia era que as pessoas iam comprar hotel pelo ChatGPT. Eu acho que flopou.”
Na prática, o que se viu foi o contrário.O modelo acabou convergindo para algo mais próximo do que o Google já faz: você pesquisa, recebe sugestões e é direcionado para concluir a compra em outro lugar. O checkout dentro do ChatGPT não “flopou”.
O capex das Big Techs
Uma das maiores preocupações do mercado hoje é o volume de investimento que as Big Techs estão fazendo em infraestrutura de IA, com números que crescem a cada trimestre.
O raciocínio parte de uma premissa: se a inteligência artificial pode se tornar tão relevante para a sociedade quanto a internet é hoje, e a velocidade de adoção sugere que sim, então a capacidade computacional necessária tende a crescer por muitos anos. E as poucas empresas que fornecem essa capacidade devem capturar retorno sobre o capital investido.
“Você está pensando que vão ter três ou quatro empresas que vão fornecer inteligência pro mundo, milhões de empresas, e essas quatro empresas não vão ter retorno? Pra mim não faz nenhum sentido.”
Léo reconhece que hoje é impossível provar isso com uma conta precisa, porque o capex está sempre à frente da receita que ele vai gerar. Quem tenta usar uma matemática exata para provar um argumento nesse momento, na visão dele, está se enganando.
“No final do dia, você está duvidando das pessoas mais ricas, mais bem-sucedidas da história do capitalismo. É um pouco de pretensão, né?”
TSMC: a maior posição do fundo
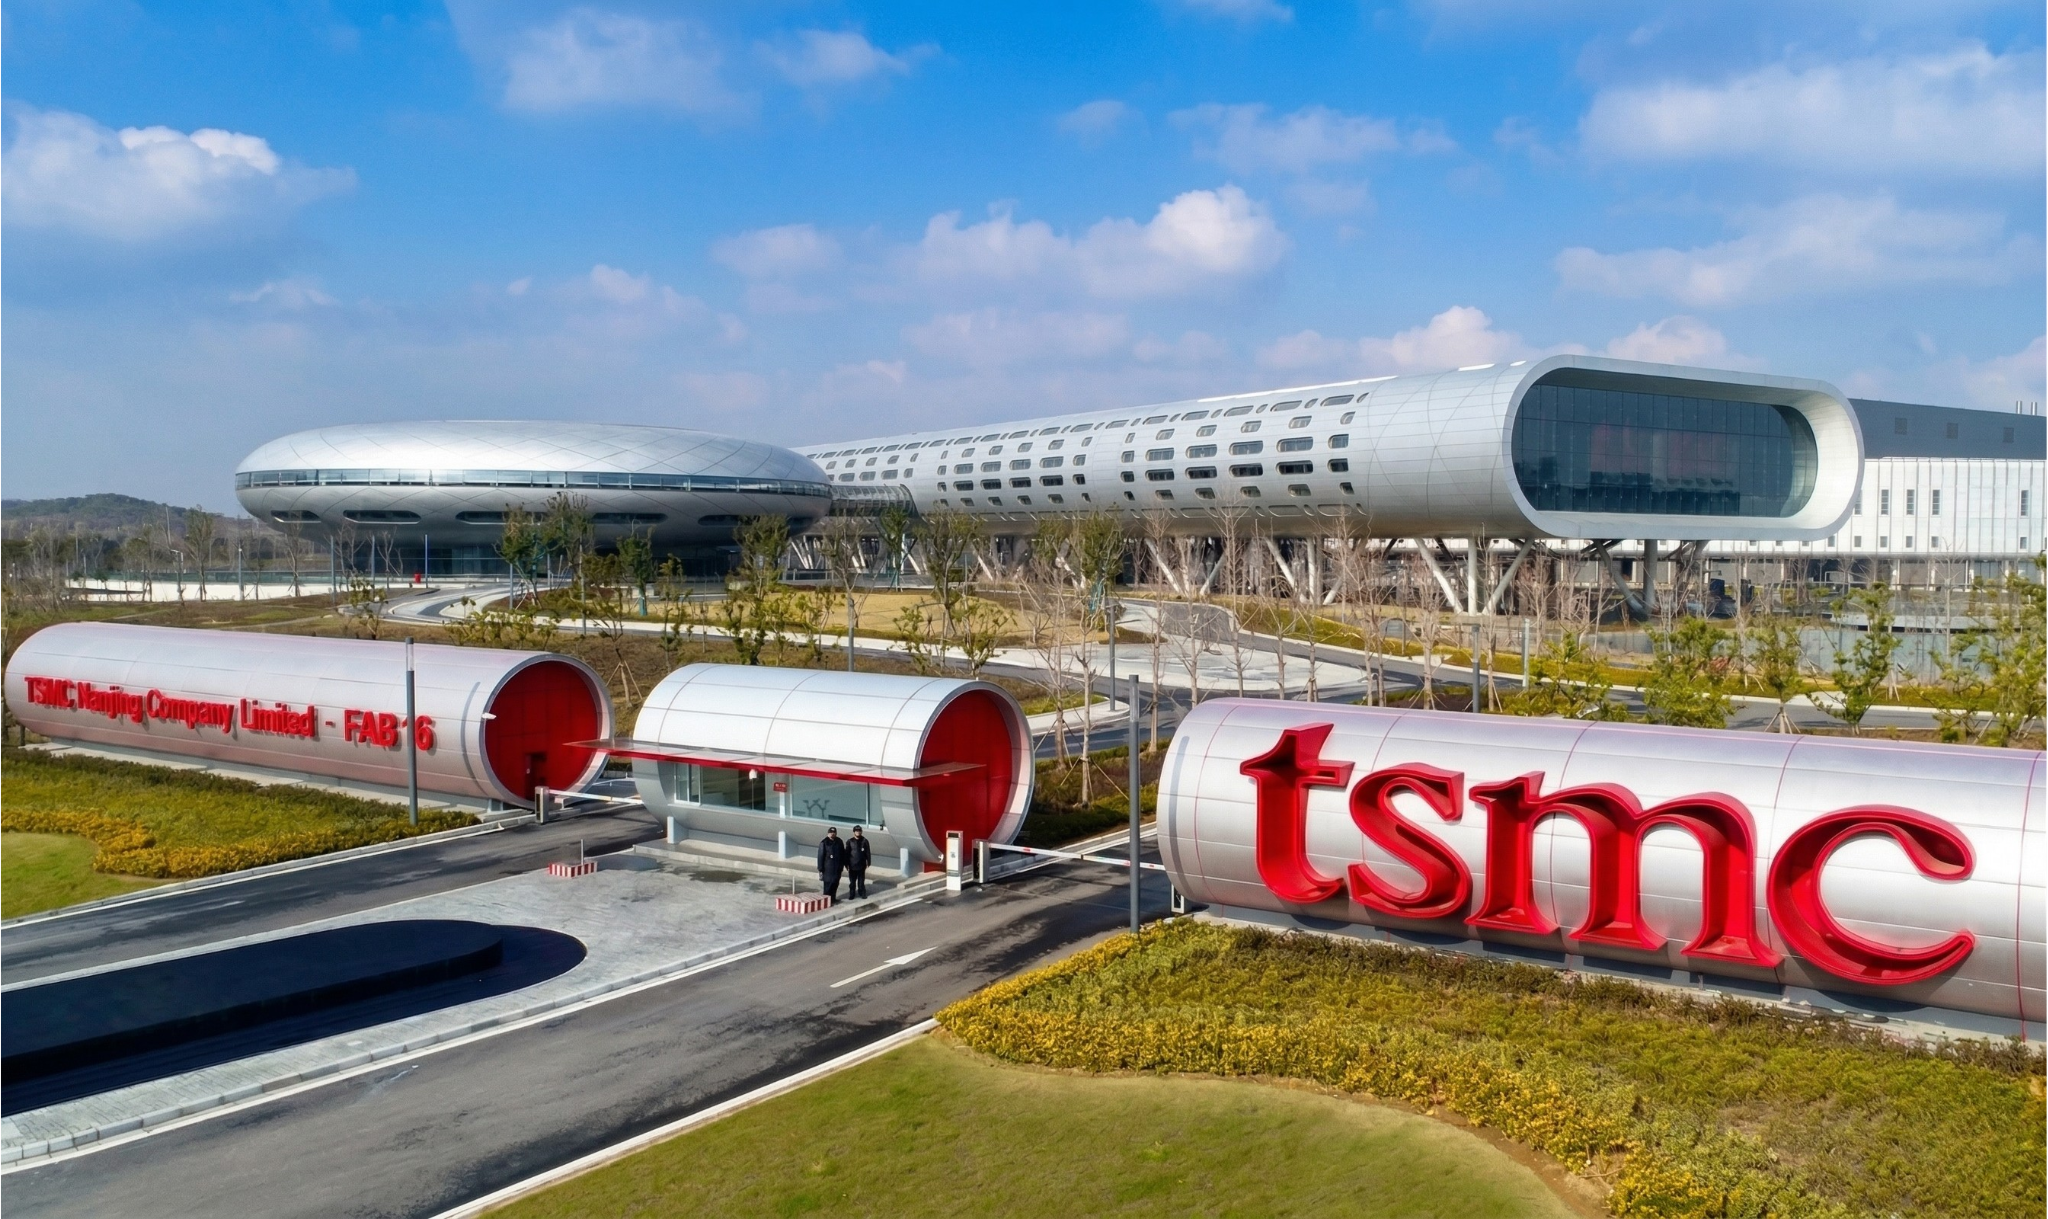
A maior posição da Arbor hoje é a TSMC, a fabricante taiwanesa de semicondutores que produz mais de 90% dos chips de alta performance do mundo.
“Ela se especializou tanto em fabricação de chip, e as empresas de design se especializaram tanto em não ter fábricas, que hoje mais de 90% dos chips de alta performance são feitos na TSMC.”
Léo explicou que a complexidade do setor, o acesso à cadeia de suprimentos e, principalmente, a necessidade de capex agressivo, mesmo para as maiores empresas do planeta, funcionam hoje como uma barreira de entrada que nenhum concorrente consegue superar. A TSMC investe cerca de 60 bilhões de dólares por ano. As fábricas levam anos para ficar prontas, o investimento cresce continuamente, e a distância em relação a qualquer competidor só aumenta.
“É quase uma ironia, mas é matematicamente impossível surgir um concorrente. Ela investe tanto capital, está tão à frente de todo mundo, e o gasto cresce a uma taxa tão acelerada que é impossível alguém passar ela.”
O único risco que impede Léo de concentrar o fundo ainda mais na TSMC é o que ele chama de “projetos de governo para destruir ela”, uma referência ao esforço de países como os Estados Unidos e a China para tentar desenvolver capacidade própria de fabricação de chips. Um risco que ele considera pequeno, mas que não é zero.
Airbus e Safran: turbinas, manutenção e clientes cativos
Pra fechar, o bate-papo dos membros do CM Club com o Léo (nosso membro honorário, a quem agradecemos pelo tempo e pela disponibilidade) terminou com a tese da Arbor para Airbus e Safran, além de um panorama sobre o Brasil. O conteúdo na íntegra tá lá na nossa plataforma.
Fica aqui nosso agradecimento, mais uma vez, ao Léo pela conversa e pelo nível de profundidade. E o convite para quem lê: fazer parte da nossa comunidade.
Conversas como essa acontecem todos os meses no CM Club, sempre com convidados, temas e abordagens diferentes. Se fizer sentido pra você, fica o convite para construir com a gente um ecossistema que valoriza profundidade na hora de estudar negócios, mercados e empresas.