A anatomia de uma quebra bancária
Na edição de hoje: Um sueco em Pernambuco; Harry Triguboff e os imóveis australianos e A anatomia de uma quebra bancária.

“Em toda a minha vida, nunca conheci pessoas sábias que não lessem o tempo todo — nenhuma, zero.” — Charlie Munger
🟡 Um sueco em Pernambuco?
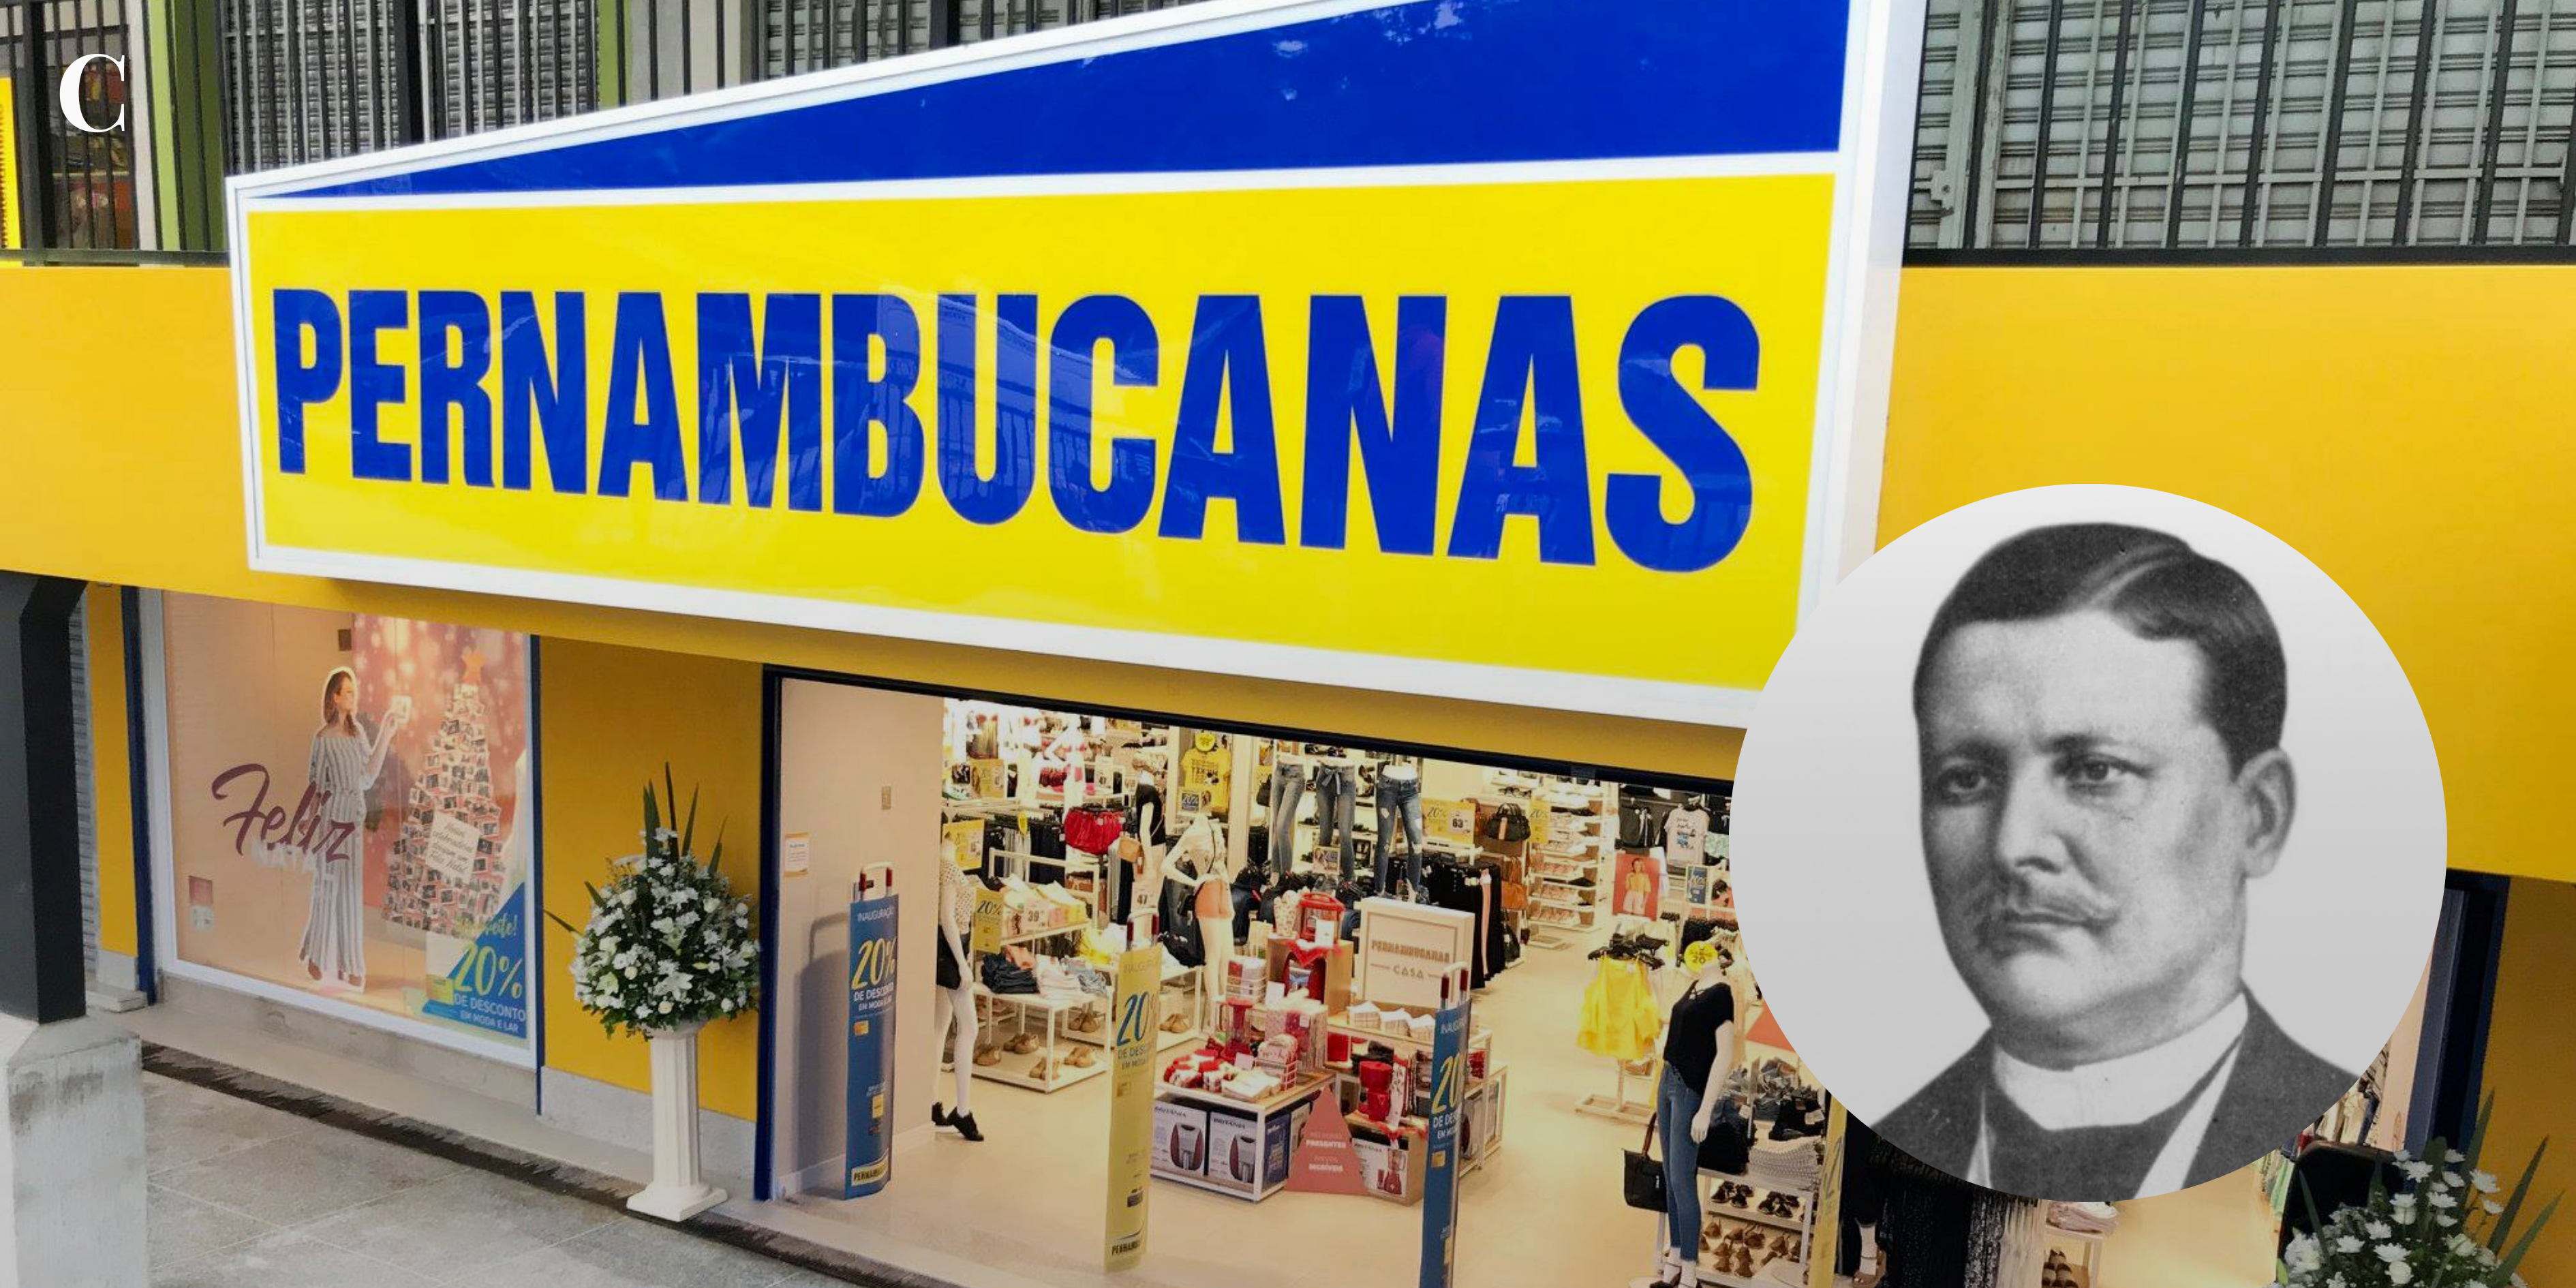
Há 118 anos, as lojas Pernambucanas fazem parte do cotidiano do varejo brasileiro. Estão no centro das cidades, nos bairros mais antigos, nos lugares onde o comércio ajuda a organizar a vida local.
Hoje, a rede está presente em mais de 320 cidades, distribuídas por 15 estados e pelo Distrito Federal, com mais de 470 lojas e cerca de 11 mil colaboradores. Mas a origem dessa história está longe de ser previsível.
A trajetória da empresa começou com Herman Theodor Lundgren, um jovem sueco que chegou ao Brasil no fim do século XIX. Ele desembarcou em Recife em um momento em que o Nordeste vivia o auge da indústria têxtil, impulsionada pelo algodão. Enquanto muitos estrangeiros viam o país apenas como passagem, Lundgren enxergou oportunidade.
Em 1908, ao lado dos irmãos, fundou a Casa Pernambucanas, inicialmente focada na venda de tecidos. O nome não foi escolhido por acaso. Pernambuco era o centro da operação e também um símbolo da vocação industrial da região.
A proposta dos suecos era simples e poderosa. Oferecer produtos acessíveis para um público amplo, algo ainda distante em um comércio dominado por importações caras e estruturas elitizadas.
Com o tempo, a empresa foi se expandindo para além dos tecidos. Vieram roupas prontas, artigos para o lar e um modelo de loja pensado para atender famílias inteiras. A Pernambucanas cresceu acompanhando o avanço urbano do país, ocupando cidades médias e pequenas que muitas vezes ainda não estavam no radar das grandes redes.
A empresa atravessou mudanças econômicas profundas, crises políticas, transformações no consumo e na indústria, sem perder relevância. Enquanto muitos concorrentes desapareceram ou ficaram pelo caminho (ainda mais quando falamos do varejo brasileiro), a Pernambucanas ajustou seu portfólio, modernizou operações e manteve o foco em escala e proximidade com o consumidor.
Herman Lundgren não viveu para ver a empresa se tornar o gigante que é hoje. Assim como muitos imigrantes que ajudaram a construir o país, Lundgren acabou ajudando a moldar um dos pilares do varejo brasileiro.
Além do varejo, a companhia tem a sua fintech, a Pefisa, responsável pelo desenvolvimento e gestão de soluções como Conta Digital, PIX, carteira digital, cartões, empréstimo pessoal, seguros e outros serviços, além de possuir um escritório em Xangai, na China.

🏢 Harry Triguboff e os imóveis australianos

Harry Triguboff não é um nome que aparece todos os dias nas conversas entre investidores do Brasil e é muito provável que você nem o conheça. No entanto, com patrimônio superior a US$ 23,2 bilhões, Triguboff é um dos homens de maior fortuna construída (olha a analogia) no mercado imobiliário.
Nascido em 1933, em Dalian, na China, ele veio a se tornar um dos empresários mais influentes do setor imobiliário australiano, conhecido por um estilo pouco glamouroso, mas extremamente eficaz de construir valor ao longo do tempo.
Migrando ainda jovem para a Austrália, Triguboff começou sua trajetória em um universo que poucos dominam. Seus primeiros passos profissionais não foram grandiosos nem cercados de tapetes vermelhos. Ao contrário, foram marcados por aprendizado prático em áreas diversas, até que encontrou seu foco definitivo no desenvolvimento imobiliário.
Em 1963 ele fundou a Meriton, uma empresa que ao longo das décadas transformaria o horizonte urbano de cidades como Sydney e Brisbane. A abordagem de Triguboff não era necessariamente revolucionária, mas era consistente: desenvolver propriedades residenciais em larga escala, com foco em eficiência, qualidade e atendimento a uma demanda real de moradia em mercados urbanos em rápido crescimento.
Ao invés de mirar propriedades de luxo isoladas, ele construiu milhares de unidades acessíveis, cada uma delas gerando fluxo de caixa, ocupação e valor acumulado ao longo do tempo.
For over 60 years he has led the design and construction of over 80,000 apartments across the eastern seaboard of Australia, and the nation’s capital, Canberra.
Essa disciplina fizeram da Meriton uma das maiores empresas de desenvolvimento imobiliário do país. Por décadas a companhia manteve um ritmo que muitos concorrentes mais especulativos não conseguiram sustentar.
A Meriton passou a ser sinônimo de escala, replicabilidade e pragmatismo. Triguboff acumulou uma enorme carteira de empreendimentos, com milhares de apartamentos entregues, milhares de clientes satisfeitos e um legado imobiliário que moldou diversas cidades australianas.
Ao longo do tempo, ele também se distinguiu por manter controle firme sobre seu negócio, sem abrir mão da independência estratégica que permitem decisões de longo prazo.
Essa estrutura familiar deu à Meriton a capacidade de continuar operando mesmo em ciclos de alta volatilidade imobiliária, algo que muitas empresas de construção e desenvolvimento não conseguem quando dependem de capital de mercado ou de pressões externas imediatas.
Já conhece os outros canais do Curioso Mercado?
📹 Youtube, com versões mais detalhadas das curiosidades de negócios.
📱 Instagram, com curtinhas, reels com histórias de negócios e muito mais!
📖 Biblioteca do Curioso, com livros sobre as melhores histórias do mundo dos negócios.
📞 Canal no WhatsApp, com notícias e curiosidades diárias para você ficar por dentro de tudo.
📉 A anatomia de uma quebra bancária
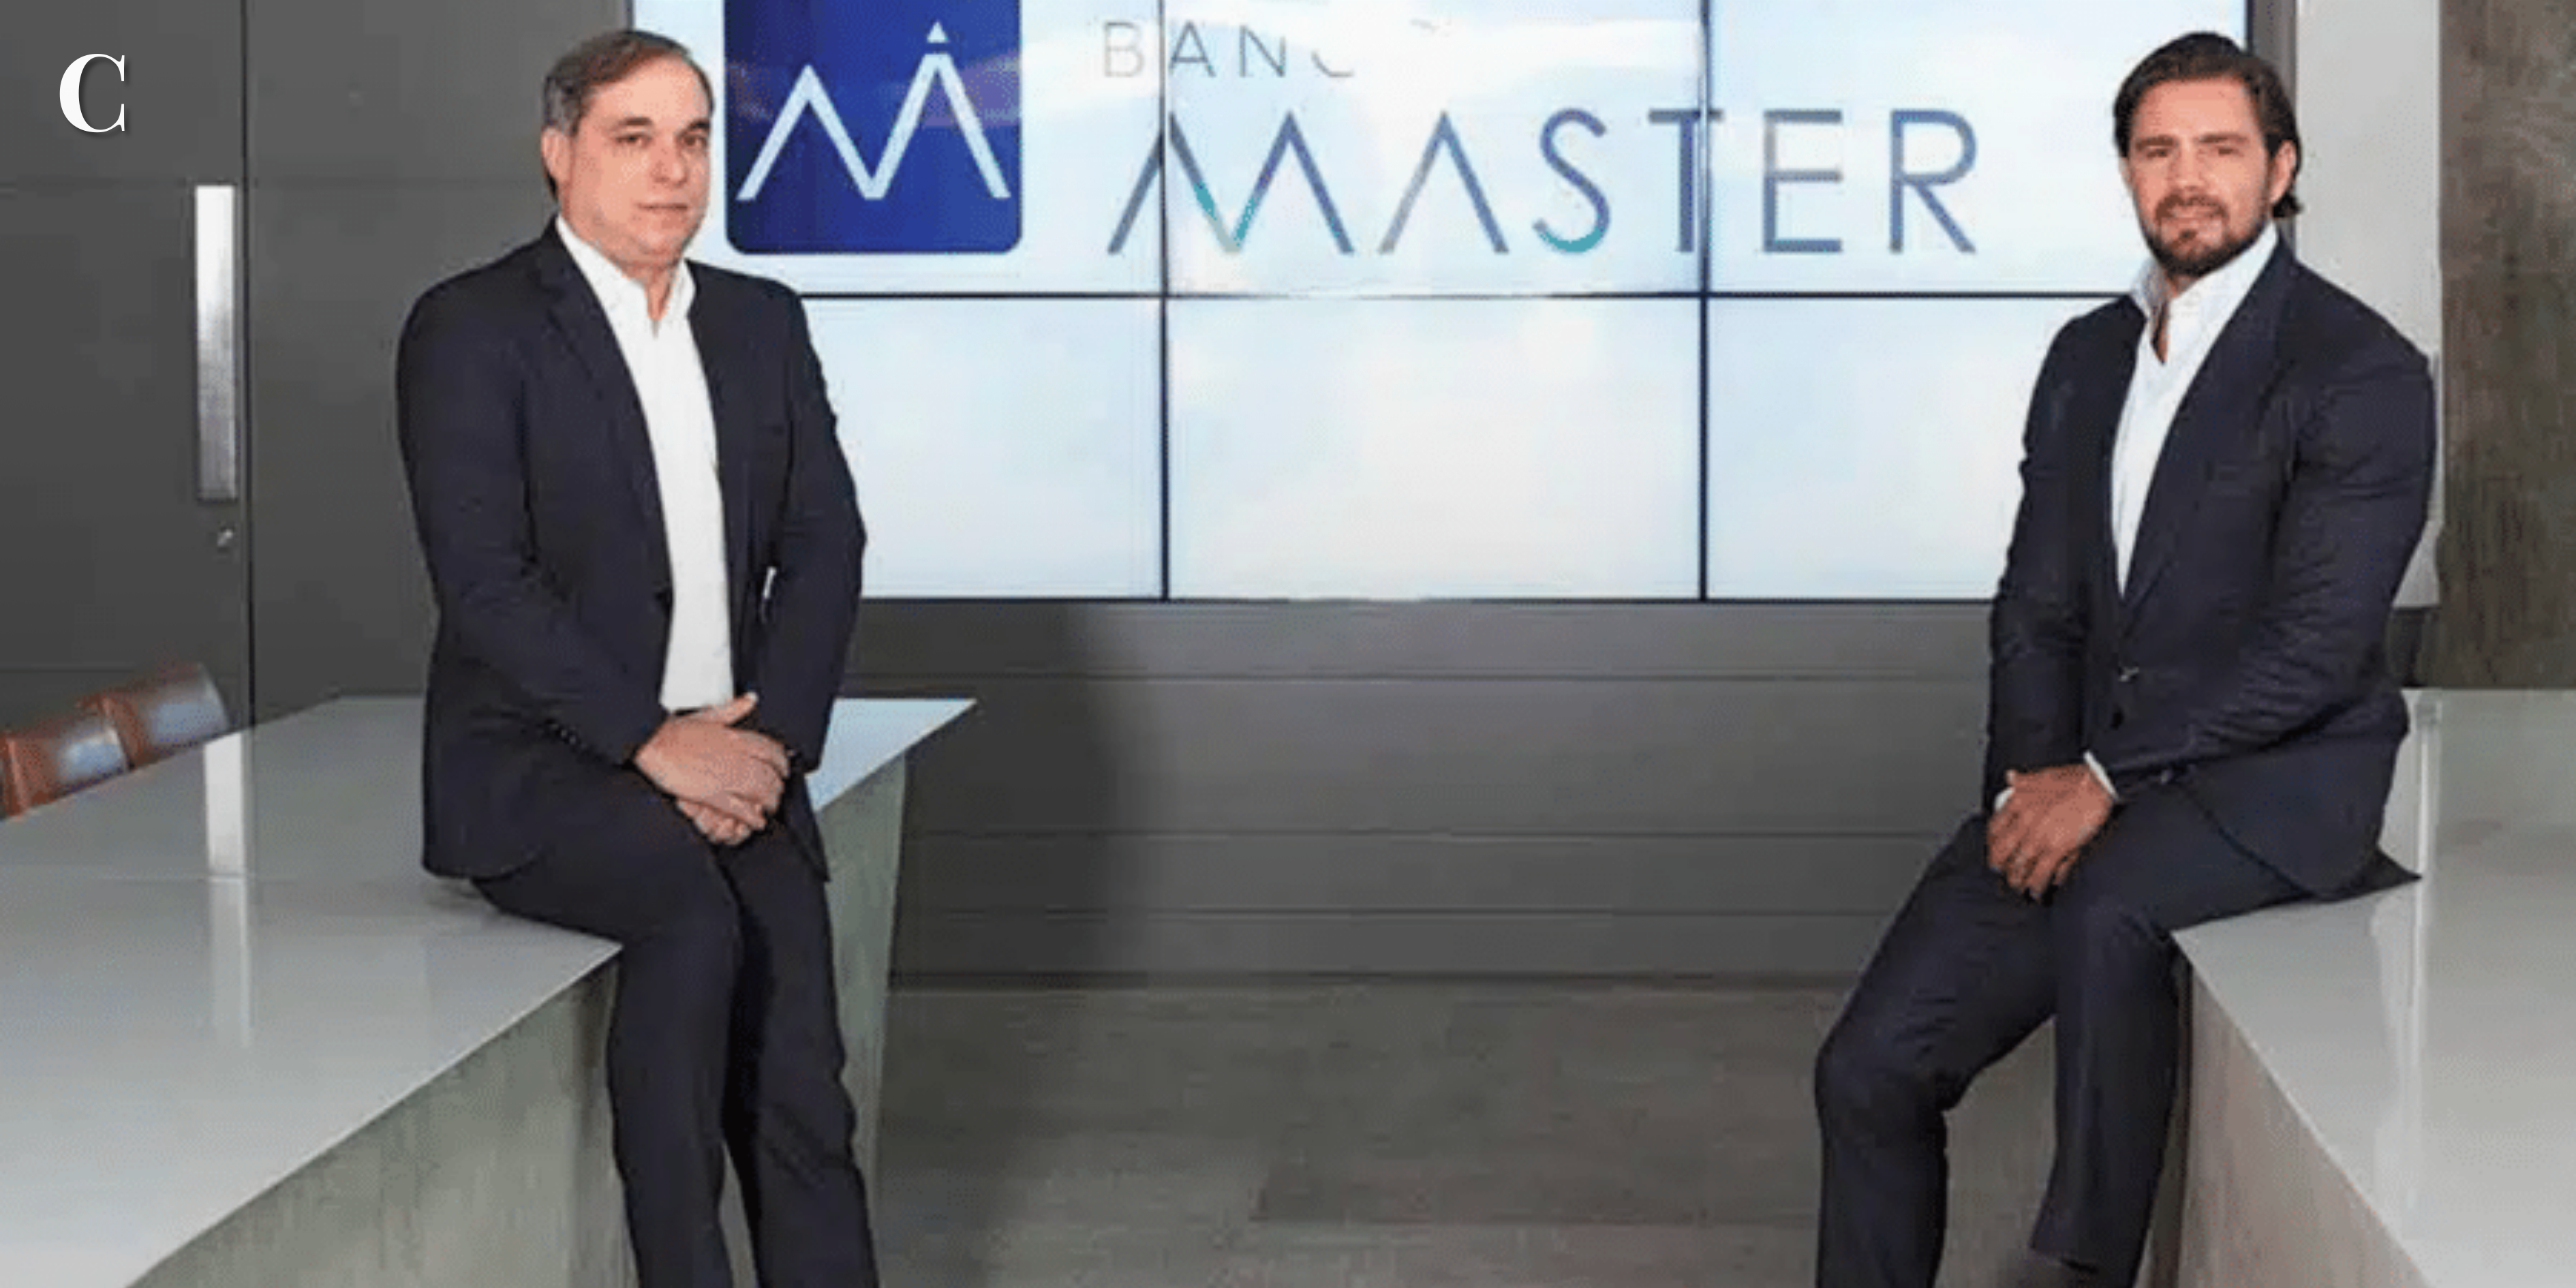
Quando um banco quebra, o impacto costuma aparecer de maneira repentina, como uma nota de rodapé que vira manchete principal da noite para o dia. Contudo, a história bancária mostra que quebras raramente são eventos isolados ou surpreendentes. São, antes, o resultado de ciclos longos de expansão, alavancagem, falta de disciplina e, em muitos casos, uma confiança excessiva de que “dessa vez é diferente”.
Nos Estados Unidos, por exemplo, as maiores falências bancárias da história não aconteceram de maneira pontual, espalhadas ao longo do tempo. Elas vieram em grandes ondas, ligadas a crises econômicas profundas.
A cada boom de crédito seguido de uma desaceleração aguda da economia, bancos que haviam apostado pesado em crescimento rápido se viram vulneráveis. Em 2008, o colapso de instituições como o Washington Mutual, a maior falência bancária da história americana, mostrou que mesmo bancos bem conhecidos podem sentir quando a bolha estourar.
Mas a história vai além de 2008. Ao longo dos últimos 160 anos, diferentes ondas de quebras nos Estados Unidos ocorreram sempre em momentos em que a confiança floresceu junto com práticas arriscadas. Nos anos 1920 e 1930, durante a Grande Depressão, milhares de bancos fecharam as portas enquanto depositantes corriam para resgatar poupanças.
Nos anos 1980 e 1990, problemas em mercados imobiliários levaram instituições regionais a entrar em colapso. A cada vez, a “liquidez”, que é a capacidade de pagar saques e obrigações imediatas, secava, e aqueles que confiaram demais em fluxos de caixa futuros descobriram que estava tudo errado.
O padrão é parecido em muitos sistemas financeiros. Quando tudo vai bem, bancos expandem crédito de maneira agressiva, assumem riscos maiores e se tornam menos resistentes à volta da maré. Isso não é uma questão isolada, mas faz parte do comportamento humano e sistêmico. Balanços incham, lucros são anunciados e o incentivo a buscar crescimento a qualquer custo se sobrepõe à prudência.
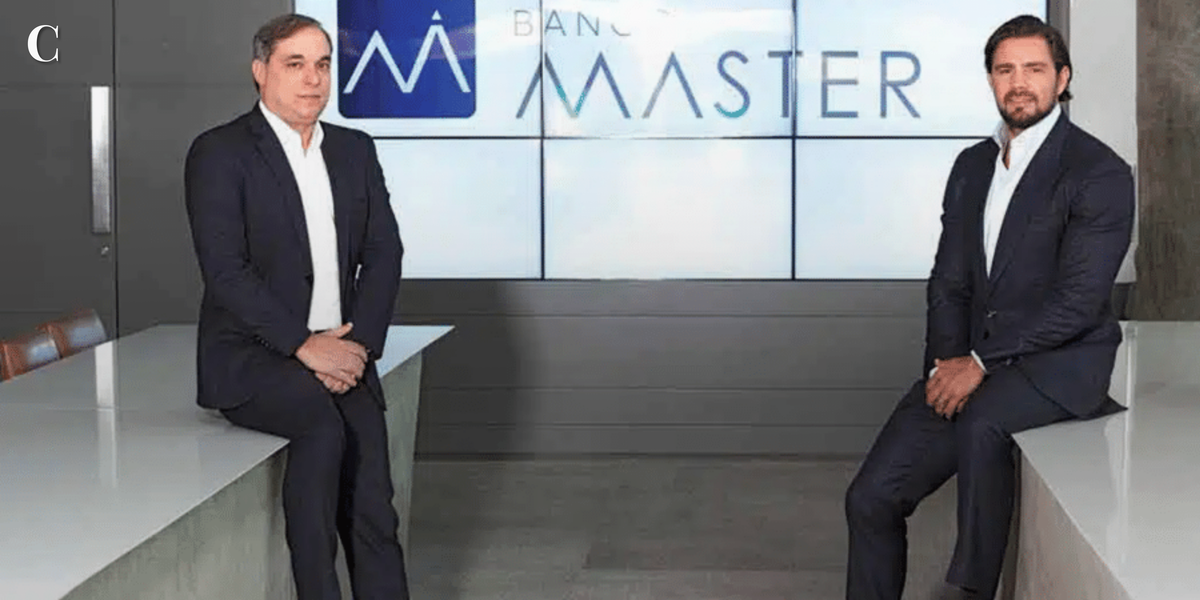
No Brasil, a história recente do colapso do Banco Master, Will Bank e mais recentemente do Banco Pleno na última semana, dialoga com essa lógica. Crescimento rápido, altas taxas oferecidas e carteiras com ativos menos líquidos criaram uma combinação que era apenas questão de tempo até se fragilizar.
O que esses episódios históricos ensinam é que o risco bancário é tanto macro quanto micro. Depende da economia como um todo, das práticas de alavancagem e dos “incentivos”. Mas também depende de quem está do outro lado da mesa avaliando títulos, CDBs ou alocação de recursos.
E isso nos leva a uma reflexão importante sobre nossa carteira de investimentos. Não é apenas sobre quanto rende, mas sobre como os ativos são distribuídos, quanta dependência há de uma única instituição e se há exposição a eventos que podem estar fora do radar imediato.
Se você quer entender se sua carteira hoje suportaria um cenário de instabilidade financeira, é útil olhar com cuidado para esses elementos. A Nord Wealth oferece um diagnóstico gratuito que mapeia concentração de risco e fragilidades que podem passar despercebidas.
Clique no botão abaixo e solicite agora o seu Diagnóstico de Carteira gratuito da Nord Wealth.
🔥 Rodada de notícias da semana!
💵 Mubadala quer avançar em M&As ‘complexos’. ‘Isso nos diferencia dos demais’, diz CIO
💄 Natura vende unidade da Avon na Rússia e conclui simplificação das operações
🛒 Assaí: créditos fiscais de até R$ 1,9 bi beneficiam a rede atacadista, dizem analistas
✈️ Azul conclui reestruturação financeira e CEO anuncia United e American como sócias
📝 Conteúdos que recomendamos:
📖 Livro da semana: A sabedoria de Charlie Munger
“A Sabedoria de Charlie Munger” reúne discursos e reflexões do lendário investidor Charlie Munger, revelando como ele construiu seu pensamento a partir de ideias simples levadas ao extremo da disciplina intelectual. O livro apresenta seus famosos modelos mentais e uma visão multidisciplinar que conecta negócios, psicologia e ética.

📧 Deseja anunciar para milhares de pessoas na newsletter? Clique aqui.